“套路贷”入罪以来
“套路贷”入罪以来,司法实践中对它的打击重心长期落在刑事环节,民事审判一度被视为附带战场哟。但近三年出现一个值得注意的转向:越来越多的借款人不再满足于刑事报案,而是主动走进律师事务所,要求通过民事路径确认虚高债务无效、追回已付“砍头息”、甚至就债务豁免的税务处理寻求法律意见。武汉作为中部地区的债务纠纷高发地,这一变化特别明显。笔者结合近期代理的一起代表性案件,谈谈“套路贷”民事维权中的几个关键争点,以及债务豁免背后容易被忽视的税务风险。
从一起“翻倍借条”案说起
2023年,武汉某科技公司创始人张某因经营周转需要,经中介介绍向李某借款。李某以“行规”为由,要求张某出具金额为实际借款两倍的借条,并同步签署房屋抵押合同。张某实际收到款项80万元,借条载明160万元,李某通过关联账户走账制造了160万元的银行流水。此后李某以违约为由,主张张某偿还160万元本金及高额利息,并申请对抵押房产启动实现担保物权程序。
张某委托本所律师介入后,我们并未止步于刑事报案,而是同步向法院提起确认之诉,请求确认借条所载超出实际到账部分无效。案件的核心争议点有两个:其一,在出借人已制造完整资金流水的情况下,如何证明“实际到账金额”与“借条金额”不一致;其二,借款人已支付的超出法定利率上限的利息,能否主张返还或抵扣本金。
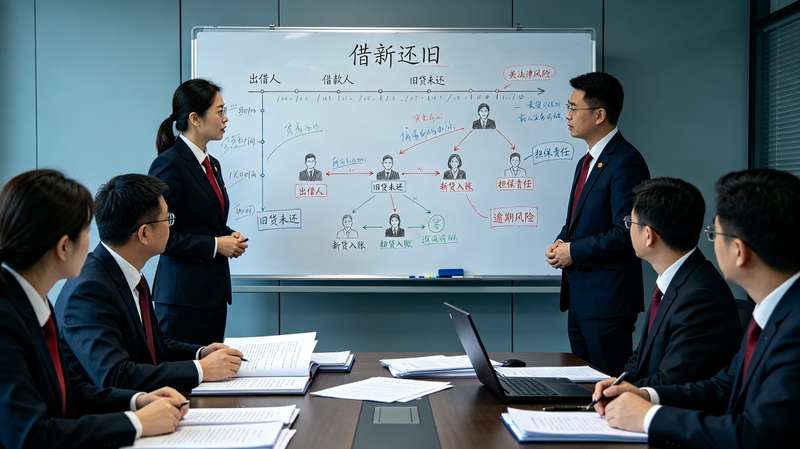
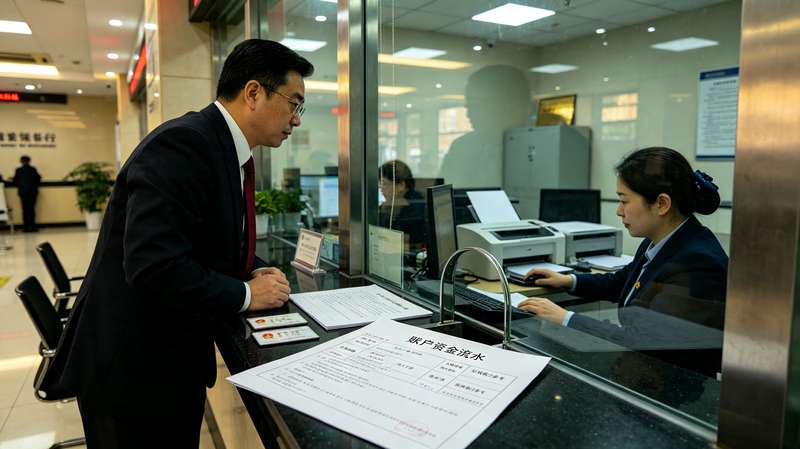
针对第一个争点,我们调取了张某收款账户的完整交易明细,发现160万元到账后,其中80万元在极短时间内经多个账户回流至李某控制的账户,形成闭环。这一“资金回流”证据链成为击破虚高债务的关键。法院最终认定,借条金额与真实借贷关系不符,超出实际到账部分不构成借款本金。针对第二个争点,法院依据民间借贷司法解释关于利率上限的规定,将已付超额利息抵扣剩余本金,张某的还款责任大幅降低。
这个案件的戏剧性在于,李某在庭审中坚称“借条是双方真实意思表示”,试图以形式上的合意对抗实质上的不公平。法院的回应很明确:当资金流水被人为制造、合同形式被用来掩盖非法目的时,民事审判应当穿透形式审查实质。这一裁判思路与最高人民法院近年来强调的“防范和打击虚假诉讼、套路贷”的司法政策一脉相承。
债务豁免不是“一免了之”
得注意,张某案还牵出一个容易被忽略的问题。在李某因涉嫌“套路贷”被刑事立案后,其对张某的部分债权被认定无效,剩余合法债务经协商由张某一次性清偿,李某则同意就超出部分予以豁免。张某本以为事情到此结束,却在年度税务申报时收到税务机关的问询:豁免的债务是否应计入企业应纳税所得额?
这正是债务豁免的税务陷阱。根据企业所得税法及相关规定,企业取得的债务豁免一般应确认为收入,计入应纳税所得额。但“套路贷”语境下的债务豁免有其特殊性——被豁免的部分本身可能就是非法债务,不具有合法债权的基础。我们的处理思路是,协助张某向税务机关提交刑事判决书、民事确认判决及债权性质说明,论证被豁免部分并非“债权人放弃合法债权”,而是对无效债权的确认,不构成应税收入。最终税务机关采纳了这一意见。
这个细节说明,“套路贷”维权不是单一诉讼就能完成的闭环。刑事追责、民事确权、税务处理三者之间存在联动关系,任何一个环节的疏漏都可能让当事人陷入新的麻烦。对律师而言,代理此类案件需要具备跨领域的知识储备;对借款人而言,选择有综合处理能力的法律团队,远比单点突破更为稳妥。
给借款人和同行的几点实务提示
结合上述案件和近年武汉地区的司法实践,有几点值得强调。第一,资金回流证据是“套路贷”民事抗辩的核心,借款人应尽早固定收款账户的完整流水,而非仅关注借条本身。第二,已付超额利息的抵扣主张需要在诉讼中主动提出,法院一般不会主动审查。第三,债务豁免的税务处理应在豁免协议签署前就纳入考量,事后的解释成本远高于事前的规划。第四,对于企业借款人,债务豁免可能影响财务报表和纳税信用评级,需提前与税务顾问沟通。
“套路贷”治理走到今天,刑事打击的高压态势已经形成,但民事维权和税务合规的精细化操作仍是薄弱环节。武汉作为债务纠纷的高发区域,本地律师在这一领域的经验积累具有现实价值。对借款人来说,维权不是简单的“报案了事”,而是一场需要法律逻辑贯穿始终的系统工程;对律师同行而言,把民事确权、刑事追责与税务处理打通,才是真正意义上的完整服务。法律的价值,不仅在于事后救济,更在于让每一个当事人在走出债务泥潭时,不再踩进下一个坑。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。