武汉网贷纠纷中的诉讼时效与违约金博弈:从一起百万标的仲裁案看律师的破局之道
近三年来,武汉地区网贷纠纷案件呈现出一个显著特征:大量逾期债权在历经催收、转让、诉讼后,暴露出诉讼时效管理和违约金约定上的双重瑕疵。借款人一方频繁以时效届满和违约金过高作为抗辩武器,而出借人一方则试图通过催收记录、还款承诺等材料主张时效中断。围绕这一博弈,违约金调整规则的司法适用尺度也在悄然变化,成为法律圈和媒体圈持续讨论的焦点。笔者结合近期代理的一起典型案件,梳理其中的法律逻辑与实务要点。
从一起仲裁案说起
2024年,武汉某知名律所代理了一起颇具代表性的网贷追偿仲裁案。某持牌小贷公司将一笔本金80万元的经营性贷款债权转让给一家资产管理公司,后者随即向武汉仲裁委员会申请仲裁,主张本金80万元、利息及违约金合计逾140万元。借款人是武汉一家小型物流企业的实际控制人,其抗辩理由有两点:一是债权转让后从未收到有效催收通知,部分债权已过三年诉讼时效;二是合同约定的违约金按日万分之五计算,年化超过18%,加上利息后综合成本远超法定保护上限,请求仲裁庭予以调减。
案件的核心争议由此展开。仲裁庭经审理查明,原小贷公司在借款到期后曾通过短信和电话进行催收,但短信发送号码并非借款人预留手机号,电话录音也无法确认通话对象身份。债权转让后,资产管理公司仅在省级报纸上刊登了债权转让公告,未直接通知借款人。关于违约金,合同约定逾期违约金按日万分之五计算,同时另收年化12%的利息,综合年化成本接近30%。
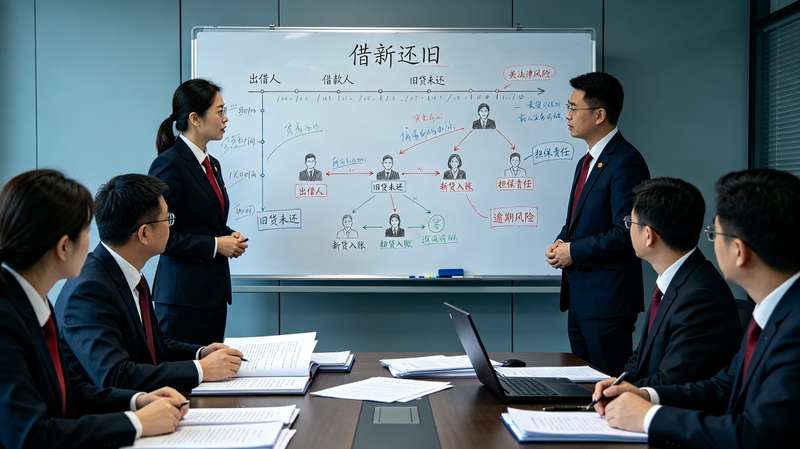
代理律师的破局策略颇具参考价值。针对时效问题,律师调取了借款人微信聊天记录中承认欠款并承诺还款的片段,结合其部分还款的银行流水,主张构成诉讼时效中断。针对违约金,律师主动向仲裁庭提交了同类案件的裁判大数据报告,说明武汉地区仲裁机构对网贷类纠纷综合资金成本的调整惯例,并主动将违约金主张调减至年化12%以内,与利息合计控制在合同成立时一年期贷款市场报价利率的四倍以内。最终仲裁庭采纳了时效中断的主张,但对违约金部分按年化12%予以调整,裁决借款人偿还本金及调整后的利息违约金合计约105万元。
时效中断的认定为何成为胜负手
这起案件折射出网贷纠纷中一个容易被忽视却至关重要的法律问题:诉讼时效中断的证明标准。依据民法典第一百九十五条,权利人向义务人提出履行请求、义务人同意履行义务等情形均可导致时效中断。实践中,网贷平台和资产管理公司往往依赖批量短信、系统外呼记录作为催收证据,但这类证据在仲裁或诉讼中常因无法锁定特定债务人而被否定。上述案件中,原小贷公司发送的短信因号码不符被排除,正是批量催收证据链断裂的典型表现。
值得关注的是,借款人微信中承认欠款并承诺还款的,在法律性质上属于义务人同意履行义务的意思表示,其效力独立于催收通知是否送达。代理律师捕捉到这一细节,将举证重心从“催收行为”转向“债务人自认”,成功实现时效中断。这一思路对出借人一方的启示在于:日常贷后管理中应有意识地留存债务人主动确认债务的痕迹,而非单纯依赖单向催收记录。对借款人而言,则需警惕在沟通中作出可能构成债务承认的表述。
违约金调整的司法尺度
违约金调整是网贷纠纷的另一主战场。民法典第五百八十五条赋予裁判机构对过高违约金予以调减的权力,而《最高人民法院关于进一步加强金融审判工作的若干意见》明确将综合资金成本超过年利率24%的部分纳入审查范围。武汉地区仲裁机构和法院在网贷类案件中,普遍倾向于将利息、违约金及其他费用合并计算,参照合同成立时一年期贷款市场报价利率的四倍作为上限进行审查。
上述案件中,合同约定的综合年化成本接近30%,明显超出保护上限。代理律师主动调减的策略值得借鉴:与其等待仲裁庭被动裁减,不如主动将主张调整至合理区间,既展现专业理性,也避免因主张过高导致全部费用主张被质疑。仲裁庭最终按年化12%调整违约金,实际上是将综合成本控制在司法保护线以内,体现了仲裁机构对金融市场秩序与借款人权益保护的平衡考量。
对行业参与者的实务启示
从更宏观的视角看,武汉网贷纠纷的裁判趋势正在倒逼行业规范。对出借人和资产管理公司而言,债权转让后的通知义务不能以公告代替个别通知,否则可能在时效抗辩中陷入被动;催收证据的固定应注重身份可识别性,避免批量操作导致的证据失效;违约金条款的设计应预留调整空间,综合成本控制在合理区间。对借款人而言,时效抗辩和违约金调减虽是法定权利,但债务承认的表述可能产生中断时效的法律后果,沟通中需审慎。对律师同行而言,此类案件的胜负往往取决于对证据细节的挖掘和对裁判尺度的精准把握,主动运用大数据报告辅助说理,正成为提升代理效果的有效手段。
网贷纠纷的妥善化解,既需要出借人规范经营、留存有效证据,也需要借款人诚信履约、理性抗辩,更需要裁判机构在金融效率与公平保护之间寻求平衡。诉讼时效与违约金规则并非简单的技术条款,其背后是诚信原则与公平原则在具体个案中的落地。唯有各方在法律框架内各守其位,网贷市场的法治化运行才有坚实的微观基础。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。