武汉扶贫贷款逾期纠纷中的律师实务:从一份借条模板看债务追讨的攻防要点
扶贫贷款逾期纠纷近年来在基层法院商事审判中占比不低,这类案件标的额通常不大,却往往牵涉政策属性、担保链条和当事人还款能力的多重叠加哟。武汉及周边地区在脱贫攻坚与乡村振兴衔接阶段发放的小额扶贫贷款,部分已进入逾期清收期,律师在代理此类债务追讨案件时,最常暴露的短板不是诉讼策略,而是债权凭证本身——一张借条写得含糊,足以让一场本可胜诉的官司打成拉锯战。
笔者关注到湖北某律所代理的一起典型案件。武汉某区一家农业合作社作为借款人,于2021年通过当地扶贫贴息贷款政策取得银行贷款80万元,由合作社负责人张某及其配偶提供连带保证,另有村委会出具协助管理函。贷款到期后合作社仅偿还部分利息,本金逾期近两年。银行委托律所起诉,庭审中借款人抗辩称该笔款项系政策性扶贫资金,不应按商业贷款计收罚息,且主张村委会的协助管理函应视为某种担保承诺,要求追加村委会承担责任。更棘手的是,银行提交的借据上,借款用途一栏仅写“生产经营”,利率条款以附件形式存在但借款人签收页缺失,逾期罚息标准在借据正文中完全没有体现。
代理律师的应对颇有章法。针对罚息主张,律师没有纠缠于借据的文字瑕疵,而是调取了借款合同全套签署文件、放款凭证及借款人历次付息记录,通过付息金额反推利率标准,并结合借款人在逾期催收通知书上的签章确认,形成完整证据链,法院最终支持了合同约定的逾期利率。针对村委会责任,律师指出协助管理函在性质上属于政策性协助义务的书面确认,既无担保意思表示,也无担保法上的形式要件,不应认定为保证合同。法院采纳了这一意见,判决合作社偿还本金及合同约定利息、罚息,张某夫妇承担连带清偿责任,村委会不承担责任。案件标的虽不足百万,但裁判逻辑清晰地划出了政策类贷款纠纷中“政策属性不改变合同性质”的边界。
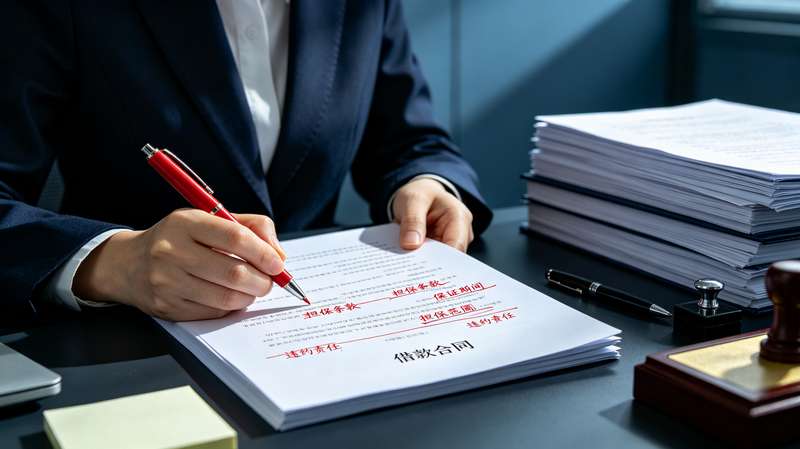
这个案例的价值在于提示债务追讨律师:扶贫贷款案件的胜负手往往在贷前文本。律师在为金融机构或出借人设计借条模板时,至少应守住几条底线。借款用途不能笼统写“生产经营”,应具体到项目名称和资金流向,避免借款人日后以“未按政策用途使用”反过来主张出借人有过错。利率与逾期罚息必须写入借条正文,不能只放在附件里,更不能依赖借款人的签收推定,因为一旦签收页缺失,举证责任就回到出借人一方。保证条款要单独成段,明确保证方式、保证期间和保证范围,尤其要写明“连带责任保证”字样,否则按民法典规定可能被推定为一般保证,追讨难度陡增。至于村委会、基层组织出具的各种“协助函”“证明”,模板中应明确排除担保效力,防止出借人误以为多了一道保障,实际却在诉讼中徒增争议焦点。
从行业视角看,扶贫贷款逾期清收正在从运动式催收转向规则化诉讼,这对律师的文本功底提出了更高要求。一份合格的借条模板,本质上是把未来诉讼中的举证责任提前分配好。借款人身份信息、联系方式、送达地址确认条款,这些看似琐碎的栏目,在借款人失联、公告送达盛行的基层债务案件中,直接决定案件周期长短。武汉地区法院近年推行的要素式审判,对债权凭证的规范性要求更为严格,借条要素残缺的案件,立案和审理环节都会被要求补正,时间成本最终由债权人承担。
说到底,扶贫贷款的政策善意不能替代契约的严谨。律师在债务追讨前端多花一小时打磨借条模板,后端就可能省去数月的诉讼周折。对借款人而言,签字之前看清利率、罚息和保证条款,同样是对自身权益的基本尊重。规则清晰,善意才能走得更远。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。