武汉复利与砍头息争议:从一起2400万元借贷案看利息抗辩的边界
借贷纠纷中,利息争议往往比本金争议更考验诉讼技艺。近三年,随着民间借贷司法解释的反复适用和金融机构利率披露规则的收紧,"复利是否合法""砍头息如何认定""律师代理中如何构建利息抗辩"成为法律圈高频讨论的话题。尤其是在武汉这类中部金融活跃城市,民间资本与中小微企业融资交织,利息计算方式稍有不慎,便可能从合规滑向违法。本文结合一起由武汉某律所代理、标的额达2400万元的借贷纠纷案,梳理复利与砍头息的法律后果,为债务追讨实务提供参考。
案件的争议起点并不复杂。出借方某投资公司与借款方某科技公司签订《借款合同》,约定本金2000万元,年利率12%,逾期按日万分之五计息,并约定"到期未付利息可计入本金另行计息"。合同签订当日,投资公司扣除"服务费"200万元后实际转账1800万元。借款到期后,科技公司未能清偿,投资公司遂委托律师起诉,主张本金2000万元及按复利方式计算的利息、违约金合计逾2400万元。科技公司抗辩称,200万元服务费实为砍头息,复利约定违反司法解释,利息基数应以实际到账的1800万元为准。
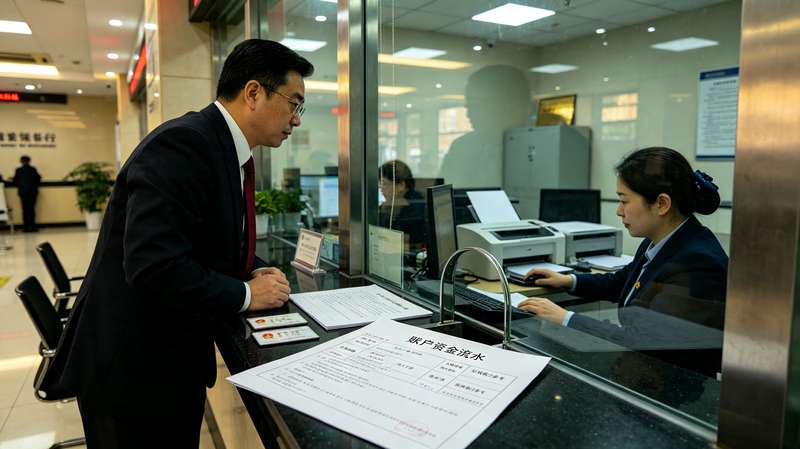
代理该案的武汉律师团队在梳理资金流水时发现,所谓"服务费"并无独立对价,收款方亦为出借方关联主体,实质属于预先扣除利息。《中华人民共和国民法典》第六百七十条明确规定,借款的利息不得预先在本金中扣除,预先扣除的,应当按照实际借款数额返还借款并计算利息。这一规则在《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》中进一步细化,砍头息部分不计入本金,已支付的应按实际借款期间折算利息。法院最终采纳了该抗辩,将本金认定为1800万元。
复利问题则更具技术性。司法解释允许借贷双方对前期利息计入后期本金,但前提是前期利率不得超过合同成立时一年期贷款市场报价利率的四倍,且整个借款期间的本息之和不得超过以最初本金为基数、以四倍LPR计算的整个借款期间的利息之和。本案中,合同约定的12%年利率虽未超限,但出借方将未付利息滚入本金后再次计息,叠加违约金后实际年化成本显著突破司法保护上限。代理律师通过逐期拆解计息表,指出复利计算中"利滚利"部分已构成变相高息,法院据此对超出部分不予支持,最终判决本息合计较原告主张减少近400万元。
这起案件的价值不止于个案胜负。它揭示了一个实务中被反复忽视的要点:砍头息与复利往往相伴而生,出借方通过预先扣费压低实际放款额,再以名义本金滚动计息,双重放大收益。对债务追讨律师而言,抗辩不能停留在"利率过高"的笼统主张,而应回到资金流水、计息明细和关联交易审查,逐笔还原真实本金与合法利息。对出借方而言,任何试图以服务费、咨询费名义规避本金规则的安排,在诉讼中均面临被穿透认定的风险。
从行业视角看,武汉及周边地区民间借贷活跃,中小微企业融资渠道有限,利息争议易发多发。司法机关近年来的裁判倾向清晰:保护合法利息,否定变相高息,强调实际交付原则。这既是对出借方的合规约束,也是对借款方的适度保护。律师在代理此类案件时,既要善用司法解释的利率上限规则,也要关注金融机构利率披露、服务费合理性等前置合规问题,避免当事人因合同文本瑕疵陷入被动。
利息争议的本质,是资金时间价值与风险定价的边界之争。复利与砍头息之所以成为高频争点,正因其处在合法与违法的灰色地带。守住实际交付与利率上限两条底线,既是对契约精神的尊重,也是对融资秩序的维护。对每一位债务追讨律师而言,把利息算清楚、把规则讲明白,往往比赢得一场诉讼更具长远意义。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。