借款保险能否成为企业债务隔离的防火墙
武汉某民营制造企业实际控制人张某,在2023年经历了一场令他始料未及的诉讼。此前,他为缓解企业流动资金压力,以个人名义向银行借款800万元投入公司运营,同时投保了一份借款保证保险。保险公司在承保时未对张某的个人资产与企业资产混同情况作实质审查,仅形式核保后即出具保单。后企业因行业下行陷入困境,银行依据保险合同向保险公司索赔,保险公司赔付后取得代位求偿权,转而将张某及其配偶诉至法院,要求以夫妻共同财产清偿。张某抗辩称借款全部用于企业,应由公司承担,但法院审理后发现,张某个人账户与公司账户长期存在频繁资金往来,公司财产与个人财产界限模糊,最终认定张某未能完成举证责任,判决其以个人财产承担偿付义务。这起案件由湖北某知名律所代理保险公司一方,标的额虽不算天文数字,却精准击中了企业主群体普遍存在的认知误区——一张保单,远不足以构建债务隔离的屏障。
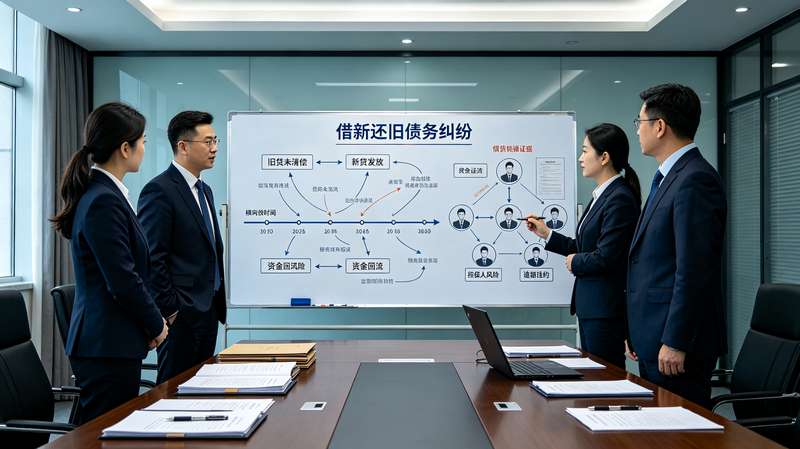
借款保险的法律定性,是理解此类纠纷的起点。实践中常见的借款保证保险,本质上是保险公司为借款人的还款义务向银行提供的信用担保,而非借款人自身债务的“消除器”。保险事故发生即借款人违约后,保险公司向银行赔付,随即依据保险法第六十条取得代位求偿权,取代银行成为新的债权人。这意味着,投保行为并未消灭债务,只是将债权主体从银行转移至保险公司。部分企业主误以为“买了保险就等于把债务转嫁出去”,这一理解与法律制度设计相去甚远。保险公司在代位求偿时,其追偿范围、举证责任与银行原债权并无本质差异,借款人此前对银行享有的抗辩事由,同样可以向保险公司主张,但债务本身并未因投保而减少。
真正值得企业主警惕的,是债务隔离的法律边界。公司法确立的有限责任原则,本应是企业主隔离经营风险的第一道防线,但司法实践中这道防线常因人格混同而被突破。上述武汉案例中,法院否定张某主张的核心依据,正是公司法第二十三条关于法人人格否认的规定——当股东不能证明公司财产独立于股东自己的财产时,应当对公司债务承担连带责任;反之,当企业主以个人名义借款供公司使用,且个人与公司财产无法清晰区分时,个人财产同样难以从企业债务中全身而退。债务隔离不是靠某一种金融工具或保险产品实现的,它是一项系统工程,前提是财产边界清晰、财务记录规范、公司治理合规。缺少这些基础,任何“隔离工具”都可能在诉讼中被穿透。
从实务操作层面看,企业主若希望借助保险机制管理借款风险,至少应当注意三个层次的问题。其一,准确识别保险产品的法律性质,区分保证保险与信用保险、责任保险的差异,明确自身在保险合同中的权利义务,避免将担保工具误读为免责工具。其二,即便投保,也应保留完整的借款用途凭证、公司决议文件及资金流向记录,确保在诉讼中能够证明借款的实际使用主体,为可能的追偿抗辩预留证据空间。其三,从根本上规范个人与公司之间的资金往来,杜绝无合同依据的随意划转,建立独立的财务核算体系。武汉案例中张某的败诉,表面上是举证不能,深层原因则是长期忽视财产独立性建设,等到诉讼来临才追悔莫及。
对企业法务和律师同行而言,这类案件的价值不在于个案胜负,而在于提示一个常被忽略的视角:债务隔离的法律效果,取决于基础法律关系的清晰度,而非工具本身的精巧程度。保险公司代位求偿权的行使,法院对人格混同的审查标准,举证责任的分配规则,这些看似技术性的法律节点,最终都指向同一个命题——企业主是否真正尊重了公司的独立人格。保险可以分散风险,但不能替代合规;借款可以解燃眉之急,但不能模糊责任边界。在金融工具日益丰富的今天,回归公司法与合同法的基本逻辑,或许才是企业债务管理最稳妥的路径。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。