武汉消费金融催收困局:从一起委外催收被诉案看合规边界
消费金融的贷后管理,长期游走在效率与合规的钢丝绳上。当持牌机构将逾期账户批量委托给外部催收公司,一旦催收行为越界,法律责任如何在委托方与受托方之间分配,成为近年来武汉地区司法实践中反复出现的争点。笔者结合一起由本地律所代理的典型案例,梳理委外催收中律师最常被问及的几个问题。
案例发生在武汉某城区。一家持牌消费金融公司将一批逾期超过六个月的个人消费贷款账户,打包委托给一家本地催收服务公司进行电话及短信催收。委托协议中,双方约定了催收话术规范、禁止在夜间联系债务人、禁止向无关第三人透露债务信息等条款,但未对催收公司的具体执行行为设置实时监控机制。催收公司在实际操作中,为提升回款率,对其中一名债务人反复拨打其单位电话,并向其同事提及欠款事宜,导致该债务人被单位约谈。债务人随后以人格权受侵害为由,将消费金融公司与催收公司一并诉至法院,要求赔礼道歉并赔偿精神损害抚慰金。
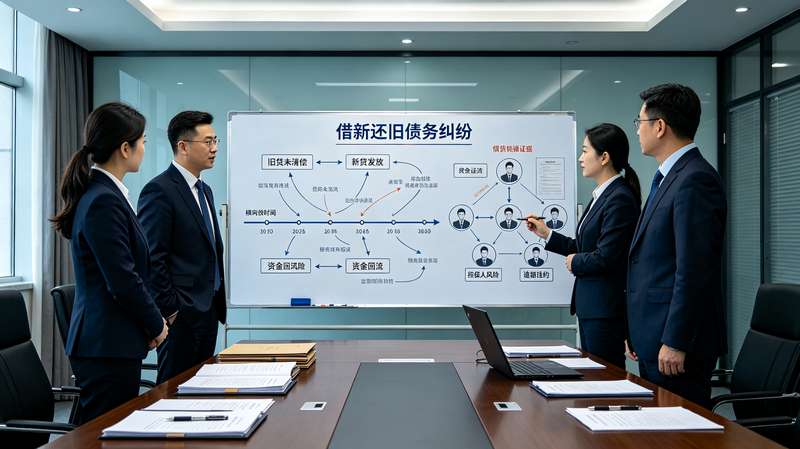
本案由武汉一家专注金融合规的律所代理消费金融公司一方。代理律师的核心抗辩思路并非否认催收行为的存在,而是从委托关系的法律性质切入,主张金融机构已尽到选任与监督义务,催收公司的越界行为属于其自身独立决策,不应当然归责于委托方。这一思路的成败,取决于一个关键事实的认定:委托方对催收公司的违规操作是否知情或应当知情。法院审理后查明,债务人曾通过客服渠道投诉过一次催收电话的频率问题,但金融机构仅作记录,未向催收公司发出书面警示或暂停委托。正是这一细节,改变了责任分配的走向。
法院最终认定,消费金融公司作为个人信息处理者,对受托方的催收行为负有监督义务。其在收到投诉后未采取有效措施制止,构成对监督义务的违反,应承担相应的补充责任;催收公司直接实施侵扰行为,承担主要责任。判决结果虽未支持高额精神损害赔偿,但明确了一个裁判规则:委外不等于免责,委托方对催收环节的个人信息处理行为,负有持续性的合规监督义务。
这一案例在武汉地区金融圈引发了不小的讨论。此前不少机构认为,只要在委托合同中写入合规条款,便可将催收行为的法律风险隔离在外。判决实际上否定了这种“合同免责”的简单逻辑。代理律师在事后复盘时指出,金融机构需要建立的是过程性监督机制,而非一纸协议。具体而言,至少应包括对催收通话的抽检录音、投诉的快速响应通道,以及在发现违规苗头时暂停或更换受托方的操作预案。这些措施不仅是诉讼中的抗辩素材,更是监管层面反复强调的“受托方管理”要求的具体落地。
从律师实务角度看,围绕委外催收,武汉地区消费金融机构最常咨询的问题集中在三个层面。其一是责任边界问题,即机构在何种情况下会被认定为“未尽责”。前述案例给出的参考是,有无投诉记录、有无响应动作、有无留痕证据,是法院判断监督义务履行情况的重要事实。其二是个人信息处理的合规问题。催收过程中向债务人的紧急联系人、单位同事透露债务信息,极易触碰个人信息保护的红线。即便委托协议中有禁止性约定,若机构未建立有效的信息隔离和权限控制机制,仍可能被认定为共同处理者而承担责任。其三是证据留存问题。不少机构在诉讼中无法提供完整的委托催收记录、投诉处理台账,导致在责任认定中处于被动。律师通常建议,将催收通话录音、短信模板审核记录、投诉工单及处理结果归档保存,保存期限不短于委托关系终止后合理期间。
值得关注的是,武汉作为中部地区消费金融业务较为集中的城市,近两年相关诉讼呈现出一个趋势:债务人起诉的对象正从单一的催收公司,转向将金融机构列为共同被告。这一变化对机构的合规体系提出了更高要求。过去那种“重委托、轻管理”的模式,在诉讼中越来越难以获得法院的支持。司法裁判传递的信号清晰而一致:金融机构不能将催收外包当作风险外包,对受托方行为的监督,是法定义务而非合同选项。
从更宏观的视角看,委外催收的合规治理,本质上是在回款效率与债务人权益保护之间寻找制度平衡点。消费金融的客群特征决定了逾期催收的客观需求,但催收手段的合法性边界不容模糊。对于金融机构而言,建立可追溯、可干预、可举证的受托方管理机制,既是应对诉讼的务实之举,也是监管趋势下的必然选择。对于律师同行而言,在代理此类案件时,将关注点从单一的委托合同条款审查,延伸至机构内部的过程管理证据链,往往能找到更有价值的抗辩空间或风险提示点。武汉这起案件的启示不在于判决本身的分量,而在于它清晰地划出了一条线:委托可以转移事务,但转移不了责任。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。