【摘要】本文以一起由武汉某律所代理的债务代位权纠纷为切入点
借款展期遇上保险替代担保,代位权如何破局
一笔到期未能清偿的借款,一次看似寻常的展期操作,一份以保险保函替代传统保证的增信安排,最终将债权人、债务人、保证人与保险公司四方拖入一场跨越三级法院的诉讼拉锯。武汉某律所代理的这起债务代位权纠纷,折射出融资实践中长期被忽视的法律缝隙:当担保方式从“人保”悄然滑向“保险”,代位权的行使对象与边界也随之变得模糊。
案情回溯:一笔展期借款引发的连锁诉讼
2021年,武汉某民营制造企业向当地一家小额贷款公司借款3000万元,期限一年,由实际控制人张某及其关联公司提供连带责任保证。借款到期前,企业因流动资金紧张提出展期申请。小贷公司要求追加增信措施,借款人遂通过一家财产保险公司出具《贷款履约保证保险保函》,保险金额覆盖本金及利息,受益人为小贷公司。各方签署展期协议,约定展期一年,原保证人继续承担连带责任,同时明确“保险保函作为补充担保措施”。
展期届满后,借款人仅偿还部分利息,本金逾期未还。小贷公司先向保险公司索赔,保险公司以“投保人未如实告知展期前已存在逾期风险”为由拒赔,双方陷入保险纠纷。小贷公司转而要求保证人张某承担保证责任,张某抗辩称展期未经其书面同意,依《民法典》第六百九十五条,保证期间不受影响,其不应再承担责任。小贷公司遂委托武汉某律所提起诉讼。
代理律师面临的核心难题在于:保证人抗辩若成立,保险理赔又陷僵局,债权人将面临两头落空的困境。团队研判后决定双线推进——一来就保险拒赔提起诉讼,另一来在对保证人的诉讼中同步主张代位权,即代位行使借款人对保险公司的保险金请求权。这一策略的关键,在于论证代位权的客体能否涵盖保险金请求权。
裁判要旨:代位权客体的扩张解释
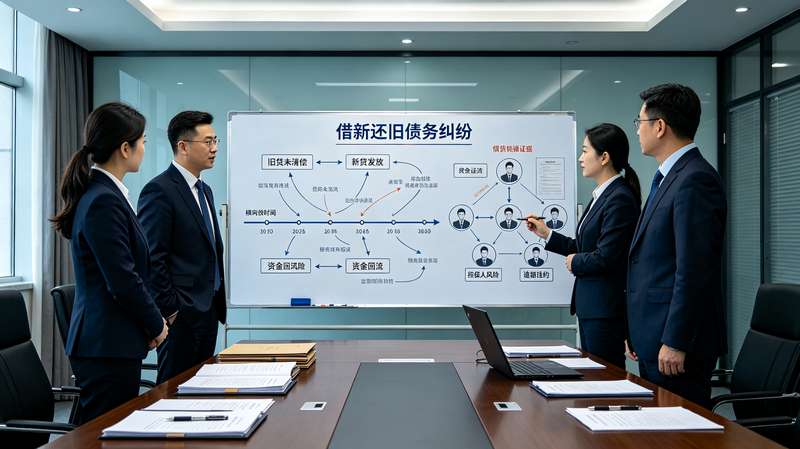
一审法院认为,代位权的行使对象应为债务人的“到期债权”,而借款人对保险公司的保险金请求权因理赔争议尚未确定,不属于确定债权,驳回代位权主张。武汉某律所上诉后,二审武汉中院作出改判,认为保险金请求权在保险合同成立且保险事故发生后即已特定化,理赔争议不影响其作为代位权客体的资格;且保证人张某在展期协议上虽未单独签字,但关联公司盖章确认且张某本人参与展期磋商,构成《民法典》第六百九十五条第一款所称“同意”,保证责任不免除。同时,法院认定保险公司以展期前风险未告知为由拒赔缺乏依据,判令其在保险金额范围内承担赔付责任。
该案入选湖北高院2024年度金融审判典型案例,裁判要旨明确了两点:其一,代位权客体不限于合同之债,保险金请求权等法定债权同样可成为代位权标的;其二,借款展期场景下,保证人“同意”的认定应结合磋商过程、关联方行为等综合判断,不宜机械要求本人签字。
法律分析:三重关系的交织与厘清
本案的典型意义在于,借款展期、保险替代担保与代位权三者叠加,形成了传统担保纠纷中罕见的法律关系网络。先说,保险保函替代保证,本质上是以保险合同关系置换保证合同关系,债权人的求偿路径从“向保证人主张”变为“向保险人索赔”,但保险人的抗辩事由(如投保人告知义务违反)往往多于保证人,债权人需在缔约时审慎审查保函条款。第二点,展期对保证责任的影响,司法实践长期存在“同意方式”的争议,本案确立的“实质同意”标准,为债权人保留了追索空间,但也提示操作中应尽可能取得保证人书面确认,避免事后举证困难。再次,代位权客体的扩张,反映了司法对债权人保护力度的加强,但代位权行使仍需满足“债务人怠于行使”“影响债权实现”等要件,并非万能救济。
行业启示:增信安排需前置法律审查
对融资机构而言,保险替代担保并非简单的“换一种担保方式”,而是法律关系性质的根本转换。建议在展期谈判中同步完成三项审查:保函条款是否覆盖展期后风险、保证人同意是否取得书面确认、代位权行使路径是否在合同中预留接口。对律师同行而言,本案提示在代位权诉讼中应大胆尝试客体扩张,但需以债权特定化为论证基础。对借款人而言,保险保函并非“免责金牌”,投保时的如实告知义务与展期时的信息披露义务同样关键。
融资交易的每一次结构创新,都在考验法律规则的弹性。武汉这起案件的价值,不在于颠覆性判决,而在于提醒市场参与者:担保方式的更迭不是风险的消失,而是风险的转移与重组,唯有前置法律审查,方能在展期博弈中守住债权安全的底线。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。