非法集资关联债务的破产债权申报困局:从一例武汉医疗贷款案看刑民交叉下的清偿路径
近年来,医疗美容、健康管理行业与消费金融深度捆绑,催生出大量以“医疗分期贷款”为名的融资模式罢了。当平台资金链断裂、刑事程序启动,借款人、出借银行、破产企业之间的法律关系便交织成一张难以拆解的网。武汉某医疗投资公司非法吸收公众存款案衍生的破产债权申报纠纷,集中暴露了这一领域的裁判难点,也为律师实务提供了值得复盘的样本。
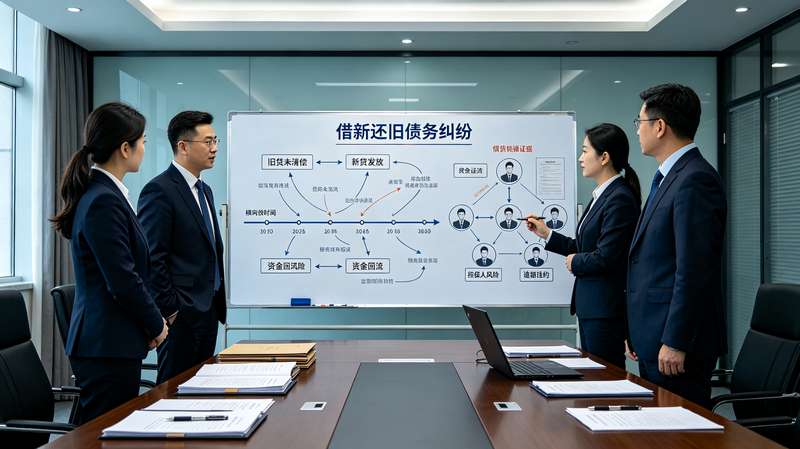
案情并不复杂,却步步惊心。武汉某医疗投资公司以“医疗美容消费贷”名义,通过关联小贷公司向数千名客户放款,资金实际归集至公司账户统一调度,后因资金池断裂被以非法吸收公众存款罪立案。刑事判决生效后,公司进入破产程序。此时,某商业银行作为资金实际出资方,持与关联小贷公司签订的《助贷合作协议》及放款流水,向破产管理人申报债权逾1.2亿元;而数百名借款客户则以“贷款系犯罪手段、合同无效”为由,主张不应承担还款责任,并反向要求确认其对公司的债权。管理人初步审查时陷入两难:银行债权是否属于“被害人损失”之外的合法债权?客户主张能否成立?
接受银行方委托的律师团队(笔者所在团队参与代理)面临的核心争议是:在非法集资刑事案件已认定“向社会公众吸收资金”的前提下,银行通过助贷渠道发放的贷款,其性质究竟是被害人财产损失,还是独立于刑事程序之外的民事借贷债权?管理人一度倾向于将银行债权整体列入“待定债权”,理由是资金来源与犯罪所得混同。代理律师则提交了完整的资金流水、助贷协议及刑事判决书中的事实认定部分,论证银行放款资金来源于自有资金而非集资款,且每一笔贷款均有对应的客户申请与放款记录,与非法集资款项形成物理隔离。关键证据是一份刑事判决书中未予认定的“资金去向说明”——侦查机关曾专项审计确认,涉案公司归集的集资款主要用于兑付前期客户本息及运营开支,银行助贷资金单独记账、专户流转,未进入集资池。
法院最终采纳了代理意见,裁定确认银行债权成立,但将其性质界定为普通破产债权,而非优先受偿的“被害人损失”。这一裁定的法律逻辑颇具启示:刑民交叉案件中,债权性质的判断应回归资金流向与合同关系的实质审查,而非简单以“关联犯罪”为由全盘否定民事效力。刑事程序解决的是行为人的刑事责任与追赃挽损,民事程序则需独立评价各方法律关系。银行作为持牌金融机构,其放贷行为本身合规,资金未被用于犯罪活动,债权基础真实有效,不应因合作方涉刑而当然无效。
更值得玩味的是客户方的反向申报。部分客户在刑事程序中已被列为“集资参与人”,却在破产程序中又以“借款人”身份申报债权,主张贷款合同因欺诈而可撤销、已还本息应予返还。管理人依据“一事不再理”及禁止重复受偿原则,对这类申报予以驳回。法院在后续衍生诉讼中进一步明确:同一主体不得在刑事追赃程序与破产债权申报程序中就同一笔资金重复主张权利,否则将导致清偿秩序混乱。这一处理规则,实质上划定了刑事被害人身份与民事债权人身份的边界——二者可以并存,但受偿总额不得超过实际损失。
从行业视角看,此案折射出医疗贷款领域的三重风险。其一,助贷模式下资金归集与放款主体分离,一旦平台涉刑,银行债权的独立性极易被忽视,金融机构需在合作协议中明确资金闭环与专户管理条款,并保留完整的资金流向证据。其二,借款人往往将“平台犯罪”等同于“债务消灭”,忽视自身作为合同相对方的还款义务,律师在代理此类案件时需区分“合同无效”与“合同可撤销”的适用条件,避免泛化主张。其三,破产管理人在审查关联债权时,应建立刑事判决与民事合同的对照审查机制,既不纵容以刑掩民,也不放任以民避刑。
回望这起案件,真正的价值不在于某一家银行的胜诉,而在于它提供了一套可操作的审查框架:以资金流向为锚点,以合同相对性为基准,以禁止重复受偿为底线。非法集资的阴影之下,破产债权申报不是简单的“排队分钱”,而是一场对法律关系本质的再梳理。对律师而言,刑民交叉案件的专业壁垒正在于这种“穿透式”的审查能力——既读懂刑事判决书里未写明的资金脉络,也守住民事程序中不该让步的契约精神。当医疗贷款的创新脚步快于监管与司法的回应速度,每一个个案裁判都在为行业划定更清晰的跑道。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。