职业放贷人阴影下的经营贷:从一起武汉债务调解案看律师的风险防线
经营贷本应是浇灌实体经济的活水,却在近年成为部分职业放贷人套利与转贷的工具。当借款人无力偿还、债权人以调解之名施压时,债务调解律师常常处在矛盾的交汇点。本文以一起具有代表性的武汉债务调解案件为线索,结合近三年法律圈的讨论热点,梳理职业放贷人介入经营贷的典型风险,并提出律师在调解与合规中的实务思路。
一、案件脉络:看似普通的债务调解,实则暗藏转贷链条
2023年,武汉某商贸公司负责人张某因经营周转需要,经中间人介绍与某“资产管理公司”签订借款合同,名义借款金额800万元,约定月息2.5%,并以张某个人及配偶名下房产提供抵押担保。合同签订后,出借方通过多个个人账户分批转账,并在放款当日即收取“服务费”“咨询费”共计96万元。此后一年间,张某累计支付利息超过200万元,仍被要求一次性清偿全部本息。出借方随即委托某调解机构介入,并以“诉前调解”名义向张某施压,要求其签署新的还款协议,将房产直接过户抵债。
张某委托武汉某律所债务调解团队介入。律师在核查资金流水时发现三个关键疑点:其一,出借主体并非合同载明的资产管理公司,实际资金来源为多个自然人账户的短期汇集;其二,放款当日收取的“服务费”实质上属于预扣利息,导致实际到账本金明显低于合同金额;其三,出借方在两年内以类似模式向不特定对象多次放贷,且合同文本高度模板化。律师据此向调解机构提出异议,并在后续诉讼中主张案涉借款属于职业放贷行为,合同效力存疑。法院经审理认定,出借方未经许可、以营利为目的向社会不特定对象多次发放贷款,符合职业放贷人的特征,相关借款合同无效,借款人仅需返还实际取得的本金,已支付的超额利息予以抵扣。该案最终以调解方式结案,张某避免了房产被低价抵债的结果,出借方也因合同无效而未能实现预期高息。
二、法律分析:职业放贷与经营贷交叉的三重风险
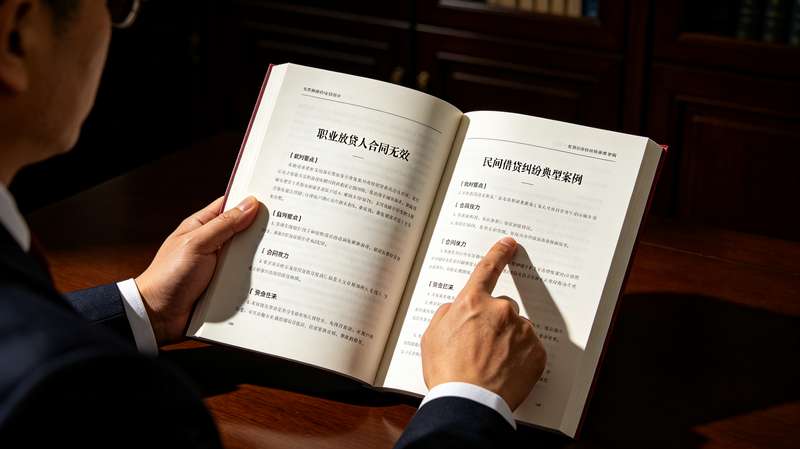
这起案件的核心争议,并不在于借款人是否欠钱,而在于债权本身是否受法律保护。近三年,最高人民法院及多地高院持续强调对职业放贷行为的规制,未经批准以营利为目的向社会不特定对象发放贷款,扰乱金融市场秩序的,借款合同应认定无效。经营贷领域之所以成为高发地带,原因在于其资金用途名义上指向企业经营,容易掩盖放贷人的营利目的,也容易让借款人误以为只是普通商业借贷。
对律师而言,第一重风险是效力审查风险。债务调解律师若仅围绕还款金额和期限展开谈判,而忽视对出借主体、资金来源、收费结构的审查,可能在无意中帮助职业放贷人固化非法利益。第二重风险是刑事边界风险。部分职业放贷行为与非法经营、催收非法债务等罪名存在交叉,律师在调解中若参与设计“以房抵债”“虚假诉讼”等方案,自身也可能陷入执业风险。第三重风险是经营贷用途合规风险。借款人将经营贷资金挪作他用,或放贷人诱导借款人虚构经营背景,均可能触发银行提前收贷、征信受损等连锁后果,调解方案若不考虑这一层,往往难以真正落地。
三、行业启示:债务调解律师应前置风险识别
从实务角度看,债务调解律师的价值不应止于“谈成一个还款方案”,而应在前端完成三项识别:一是识别放贷主体是否具备放贷资质,是否存在多主体、多账户归集资金的情形;二是识别合同收费结构,判断是否存在预扣利息、变相高息;三是识别经营贷资金的真实流向,评估借款用途合规性。在此基础上,律师才能判断债务的真实法律性质,进而选择调解、抗辩或反诉等不同路径。
上述武汉案例的启示在于,调解并非一味妥协。律师通过资金流水和放贷频次的证据固定,将原本看似被动的债务调解转化为对合同效力的实质审查,既维护了借款人的合法权益,也为调解机构提供了依法处置的依据。对于企业法务而言,这一案例同样提示:面对经营贷纠纷,应尽早引入专业律师核查债权合法性,避免在信息不对称下签署不利协议。
职业放贷人借经营贷之名行高息之实,损害的不仅是单个借款人,更是金融市场秩序与实体经济的融资环境。债务调解律师处在矛盾化解的第一线,既要有谈判能力,更要有识别违法放贷的专业敏感度。唯有把法律审查前置,调解才能真正成为化解债务、修复信用的有效途径,而非非法利益的遮羞布。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。