装修借款中的“砍头息”迷局:从一纸判决看武汉律师的实务破局
武汉光谷的程先生为装修婚房,通过某助贷平台借款二十万元,合同约定月息一分二啦。款项到账当日,他便被要求一次性支付“服务费”“渠道费”共计三万六千元,实际到手仅十六万四千元,但还款计划仍按二十万本金计算。逾期后,催收公司以合同金额起诉,程先生这才发现,自己陷入的正是民间借贷领域屡禁不止的“砍头息”陷阱。这类纠纷在武汉装修借款市场并非孤例,近三年来,随着装修贷、消费贷与助贷平台的深度捆绑,围绕砍头息的争议持续攀升,也成为武汉律师执业中高频出现的咨询类型。
湖北某律师事务所2024年代理的一起案件颇具代表性。当事人李女士因旧房改造,与汉口一家信息咨询公司签订《借款咨询服务协议》,借款十五万元,约定分三十六期偿还。放款当日,该公司以“风险管理费”名义扣除两万两千五百元,实际到账十二万七千五百元。李女士按十五万本金偿还八期后无力继续,对方遂以民间借贷纠纷诉至法院,要求偿还剩余本金及利息。律所接受委托后,并未纠缠于服务费的名义之争,而是申请调取资金流水,锁定“放款与扣款同日完成、扣款主体与出借主体高度关联”的关键事实。庭审中,律师提出:出借人将利息及各类费用在本金中预先扣除,违反《民法典》第六百七十条关于借款利息不得预先在本金中扣除的强制性规定,应以实际出借金额认定本金。法院最终采纳该意见,判决李女士按十二万七千五百元本金结算,已支付超出部分抵扣后续利息。该案经武汉中院二审维持,成为当地律师处理同类纠纷时频繁援引的参考样本。
围绕砍头息,武汉律师在咨询中最常被问及的问题集中在三个层面。其一,服务费、咨询费、保证金等名目繁多的费用,是否一律视为砍头息。实务中并非如此简单。判断的核心不在于名称,而在于费用是否在放款环节被预先扣除、是否与借款行为直接挂钩、收取主体是否与出借人存在关联。若助贷机构能够证明其提供了独立、真实的居间服务,且收费与借款金额不存在比例对应关系,法院对费用的性质认定会更为审慎。其二,已支付的砍头息能否追回。根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,预先扣除的利息部分不计算为本金,借款人有权主张按实际借款金额还本付息;对于已支付的超额部分,可主张冲抵本金或利息。但实践中,借款人往往因证据缺失或已签署格式化确认文件而陷入被动。其三,装修借款场景下,资金用途是否影响砍头息的认定。有观点认为装修贷属于消费信贷,应适用金融借款规则,但武汉地区法院在多起案件中明确,无论资金用途如何,只要出借主体不具有放贷资质、以营利为目的反复出借,仍应纳入民间借贷司法解释的规制范围。
从行业视角观察,装修借款砍头息纠纷的滋生,与助贷模式的异化密不可分。部分平台以“不直接放款”规避监管,将高额费用拆解至关联的咨询公司、担保公司收取,形成资金流与合同流的分离。这种设计增加了借款人的举证难度,也对律师的实务能力提出更高要求。武汉律师在代理此类案件时,逐渐形成一套行之有效的方法论:第一时间申请法院调查令,调取放款账户与收款账户的流水比对;审查合同文本中费用条款与借款条款的勾连程度;追溯收费主体的股权结构与出借人的关联关系。这些动作看似琐碎,却往往能在庭审中扭转局面。
值得关注的是,2025年以来,武汉部分基层法院在判决中开始强化对“变相砍头息”的穿透式审查,不再局限于合同表面约定,而是结合资金流向、收费时点、主体关联性综合判断。这一裁判倾向对借款人形成实质保护,也倒逼助贷机构规范收费模式。对律师而言,这意味着代理思路需从单一的条款抗辩,转向对交易结构的整体解构。
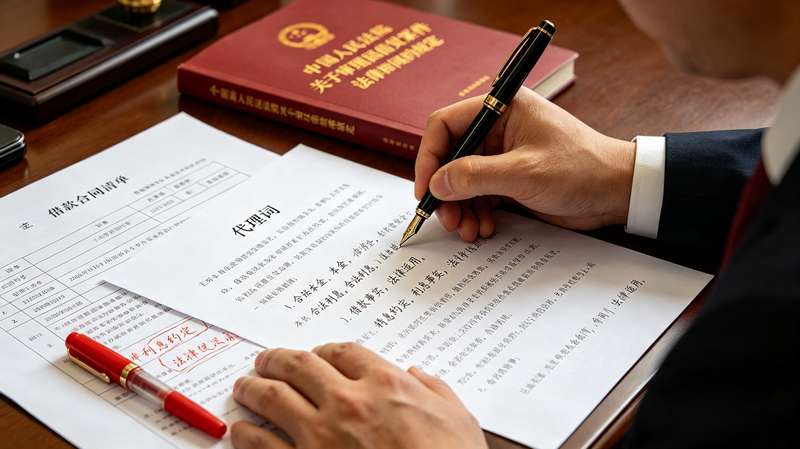
回到程先生的案子,他在律师建议下向法院提起诉讼,主张按实际到账金额重新核算本息。案件尚在审理中,但无论结果如何,这起纠纷都揭示了一个朴素的道理:装修借款中的砍头息,从来不是一份合同就能锁定的“既成事实”。法律对预先扣息的禁止性规定,为借款人留出了救济通道,而能否走通这条通道,取决于证据的固定、时机的把握以及对交易实质的洞察。对武汉律师来说,这类案件既是业务机会,也是专业试金石——在名目繁多的费用包装面前,唯有回到资金流水的原点,才能帮当事人算清那笔被悄悄拿走的“第一笔利息”。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。