武汉欠款追讨中的电子证据困局:从一起"套路贷"抗辩案看律师的破局之道
近年来,武汉作为中部地区金融与商贸中心,民间借贷与应收账款纠纷数量持续攀升啊。与之相伴的是,"套路贷"这一曾被司法解释明确打击的非法放贷模式,正以更隐蔽的面目渗透进普通欠款追讨案件——借款人以此为由抗辩,出借人则面临举证困境。电子证据,恰恰成为这场博弈的胜负手。
笔者注意到,2023年以来湖北多地法院在民间借贷案件中,对微信聊天记录、电子借条、转账凭证等电子证据的审查标准日趋严格。最高人民法院公报及湖北高院发布的典型案例中,多次出现因电子证据链不完整导致出借人败诉、或因借款人成功举证"套路贷"特征而推翻债务的裁判。这一趋势,对代理欠款追讨的律师提出了全新的专业要求。
一个值得剖析的案例来自武汉某律所代理的一起标的额逾八百万元的民间借贷纠纷。出借人周某持一份电子借条及多笔银行转账记录起诉借款人李某,主张还款本息。李某抗辩称,自己实际到手金额远低于借条载明数额,差额部分系"砍头息"及各类名目的服务费,且出借人曾以威胁手段催收,构成"套路贷"。案件的核心争议在于:电子借条上的金额能否等同于实际借款本金。
代理出借人的律师没有急于否定对方主张,而是系统梳理了双方长达两年的微信聊天记录、转账流水与还款凭证。关键发现是:李某在多次还款后曾主动发送消息确认"剩余本金"数额,且该数额与电子借条扣除已还款项后的余额吻合;所谓"砍头息"的指控,因缺乏对应转账记录而无法成立。法院最终采纳了出借人一方关于实际借款本金的举证,判决李某偿还欠款。此案的意义在于,律师通过电子证据的时间戳连续性与当事人自认行为,构建了完整的证据闭环,有效阻断了"套路贷"抗辩的滥用。
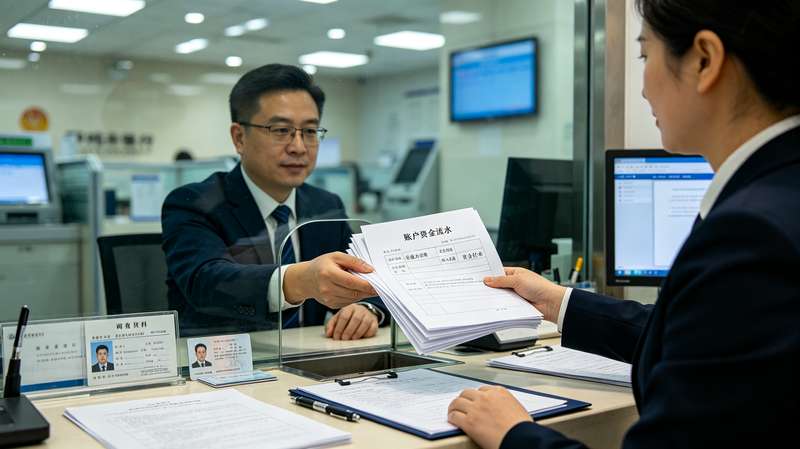
但是,另一类案件则揭示了相反的风险。同一律所代理的另一起追讨案中,出借人仅提供了一份格式化的电子合同与孤立的转账截图,借款人主张合同系在空白状态下签署且实际未收到足额款项。由于嘛缺乏聊天记录、还款确认等辅助证据,法院认定出借人未能完成举证责任,驳回了其诉讼请求。两案对比,胜负的分水岭不在于欠款事实本身,而在于电子证据是否形成了相互印证的链条。
从法律分析的角度,识别"套路贷"与合法民间借贷的界限,实践中主要围绕三个维度展开:一是实际交付金额与合同金额是否一致,二是是否存在以"服务费""保证金"等名义预先扣除费用,三是催收手段是否具有胁迫性。对欠款追讨律师而言,这意味着在接受委托之初就必须完成两项前置工作:其一,指导当事人固定电子证据的原始载体,避免仅提交截图或转存文件;其二,主动排查借贷过程中是否存在可能被对方援引为"套路贷"特征的环节,提前准备反驳证据。
电子证据的审查规则也在倒逼律师提升技术素养。根据相关司法解释,电子数据的真实性审查需结合生成、存储、传输环境等因素综合判断。武汉地区法院在多起案件中要求当事人提供微信聊天记录的原始载体当庭演示,或通过可信时间戳、区块链存证等方式补强证明力。律师若仍停留在"打印截图提交法庭"的层面,在对抗性强的案件中极易陷入被动。
对企业的启示同样清晰。应收账款管理不应止于签订合同与开具发票,而应在交易全程留存可追溯的电子沟通记录与履约凭证。一旦进入诉讼,这些看似琐碎的电子痕迹,往往成为区分"正常商业欠款"与"非法放贷指控"的关键证据。
欠款追讨从来不是简单的"欠债还钱",在"套路贷"抗辩频发的当下,律师的价值在于用扎实的电子证据还原交易真相,既不让合法债权落空,也不让非法放贷借诉讼洗白。这既是专业能力的较量,也是职业伦理的坚守。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。