借款抵押困局中的律师失信修复路径
民间借贷纠纷历来是民事诉讼的高发地带,而当借款、抵押与律师执业失信三者交织,问题的复杂度便远超普通债权债务关系啦。近三年,法律圈围绕“抵押物处置难”“执行阶段律师违规代理”“失信被执行人修复机制”等议题的讨论持续升温。尤其值得关注的是,部分借款人在抵押担保链条中因律师不尽职甚至违规操作而陷入失信困境,如何为这类当事人寻找合法的信用修复路径,正成为实务中的新课题。
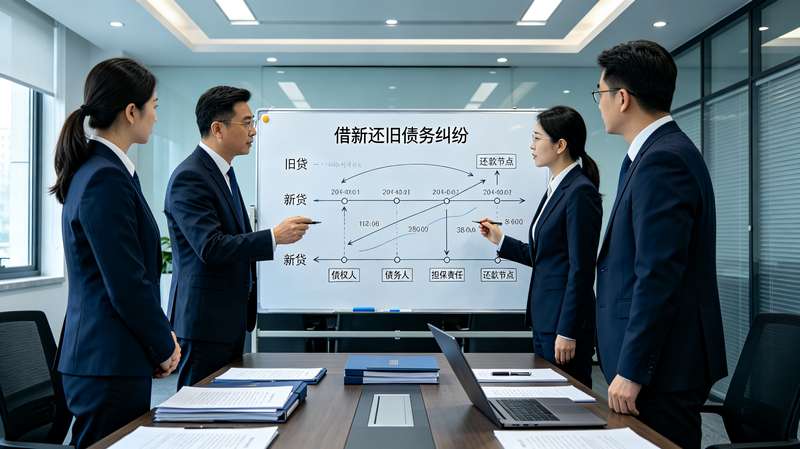
一个具有代表性的案例来自中部地区某省级高院2024年审结的一起执行异议之诉。武汉某制造企业因经营周转需要,向自然人出借人借款八百万元,并以企业名下厂房设定抵押。双方委托同一律师事务所的两名律师分别代理借贷双方办理抵押登记及后续手续。借款到期后企业未能全额清偿,出借人申请实现担保物权。执行过程中,企业发现抵押登记材料中一份关键授权文件上的公章使用存在瑕疵,而该文件恰由代理律师在未核实原件的情况下协助提交。企业据此提出执行异议,主张抵押登记程序存在重大过错,请求中止对厂房的拍卖。一审法院驳回了异议,认为登记已完成公示,瑕疵不影响抵押权效力。企业上诉后,二审高院经审理查明,代理律师确实存在未审慎核查授权文件、超越代理权限协助办理登记的行为,但抵押权本身基于双方真实借款合意设立,登记瑕疵不足以否定抵押权。最终二审维持了抵押权效力的认定,但同时向司法行政机关发出司法建议,建议对涉事律师的执业行为进行调查处理。该案的核心张力在于:当事人的失信状态部分源于律师执业过错,而现行失信惩戒与修复机制却主要围绕被执行人自身行为设计,对“因他人过错致失信”的情形缺乏精细化区分。
从法律分析的角度看,这一案例触及三个层面的问题。其一,抵押登记瑕疵与抵押权效力的关系。根据民法典及相关司法解释,登记程序瑕疵并不当然导致抵押权消灭,除非瑕疵足以影响登记的真实性与公示公信力。二审法院的认定符合现行规则,但也提示债权人及借款人应在委托代理环节尽到更高的审慎义务,避免将关键程序性事务完全外包而失去控制。其二,律师执业过错的责任边界。律师法及《律师执业行为规范》明确要求律师勤勉尽责、核实委托人提交材料。若律师未履行基本核查义务,当事人可依据委托合同追究其违约责任,情节严重的还可向司法行政机关投诉。但这一责任路径与失信修复之间的衔接并不顺畅,当事人往往需要在多个程序间辗转。其三,失信修复的实体路径。根据《最高人民法院关于公布失信被执行人名单信息的若干规定》,失信被执行人符合条件的可以申请纠正或删除失信信息。实务中,因抵押物处置受阻、担保链条复杂导致暂时无法履行债务的借款人,若能证明其并非恶意逃债,且积极推动抵押物变现或与债权人达成和解,法院通常会在执行和解或债务重组框架下支持信用修复。武汉案例的启示在于,当事人应主动收集律师过错证据,在执行程序中同步提出,作为其非恶意失信的抗辩素材,而非被动等待惩戒措施解除。
对行业而言,这一案例提示律所在承接借贷抵押类业务时,应建立双人复核与关键文件留痕制度,尤其涉及公章、授权书等核心材料,须由委托人当面确认并签署核查记录。对借款企业而言,抵押登记不应全权委托一方律师包办,借贷双方各自委托独立代理、交叉核验,是降低程序风险的有效安排。对关注信用修复的公众而言,需明确失信修复并非“洗白”,而是通过证明非恶意、积极履约、纠正程序瑕疵等合法方式,争取与自身过错程度相匹配的信用状态。律师在其中可以扮演修复方案设计者的角色,帮助当事人梳理过错归属、固定证据、对接执行法院与征信机构。
借款抵押纠纷中的失信困局,往往不是单一主体的道德问题,而是程序疏漏与责任错配的叠加结果。把律师执业过错纳入失信成因的考量,推动修复机制从“结果惩戒”走向“过错区分”,既是对当事人合法权益的保障,也是法律服务行业自我净化的契机。信用的修复,终究要靠程序的清白与责任的厘清来支撑。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。