资金监管破局:从一起虚假诉讼案看保险替代担保的实务空间
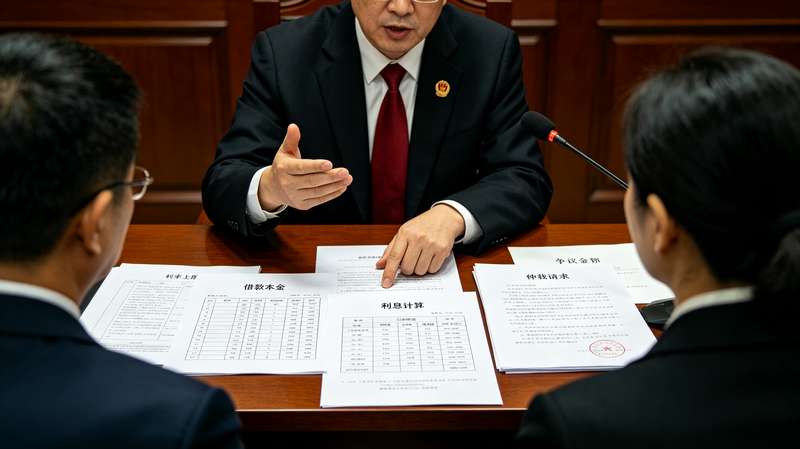
武汉某建材公司因一笔三千万元的借款纠纷被推上被告席,原告提交了完整的借款合同、银行流水和对账单,证据链条看似无懈可击。但是,这家公司的法务在核对资金往来时发现异常:原告主张的款项中,有近半数的银行流水在时间节点上与公司实际经营记录无法对应,部分转账凭证的经办人签名也存在明显疑点。该公司随即委托律师介入,一场围绕虚假诉讼的攻防战就此展开。这起由武汉本地律所代理的案件,后来成为观察资金监管与保险替代担保制度衔接的一个典型样本。
案件的核心争议并不复杂,却极具代表性。原告方通过关联公司账户进行多层转账,刻意制造资金已实际交付的表象,再以民间借贷为由提起诉讼,试图通过司法确认将虚假债权“洗白”。代理律师在梳理证据时注意到一个关键细节:原告提交的对账单虽然加盖了银行印章,但印章位置与银行常规业务用章存在偏差,且部分流水的交易摘要栏信息与同期银行系统记录不符。律师随即向法院申请调取原始交易数据,并同步启动对原告关联公司资金流向的追踪。法院经审理查明,涉案借款中有超过一千二百万元属于循环转账形成的虚假流水,原告方无法说明资金的实际来源与去向。最终,法院不仅驳回了原告的诉讼请求,还依据民事诉讼法相关规定对原告方处以罚款,并将涉嫌虚假诉讼的线索移送公安机关处理。
这起案件的价值,不仅在于揭穿了一场精心包装的虚假诉讼,更在于案件推进过程中暴露出的一个实务难题:当被告方需要申请财产保全以保障自身权益时,如何提供足额担保。本案被告在反诉阶段需对原告名下财产申请保全,但公司大部分流动资金已被诉讼冻结,传统现金担保或实物担保均难以在短期内到位。代理律师转而与保险公司对接,以诉讼财产保全责任保险作为担保方式,由保险公司出具保函,法院经审查后予以认可。这一操作在武汉地区当时尚属较新实践,却为案件的反向推进争取了关键时间窗口。
保险替代担保的制度逻辑,值得从资金监管的视角重新审视。传统担保模式下,当事人需将大额资金冻结于法院账户或提供等值实物,这不仅占用企业流动性,也在客观上形成了“谁有钱谁才能保全”的门槛。诉讼财产保全责任保险的出现,将担保成本从“资金占用”转化为“保费支出”,保险公司在承保前会对保全申请进行独立风险评估,相当于为法院增设了一道专业审核屏障。对于虚假诉讼的受害方而言,这一工具的意义格外特殊:他们往往因对方的恶意诉讼而陷入资金困境,恰恰是最需要保全救济却最难提供传统担保的群体。保险替代担保在此处不是简单的程序便利,而是对诉讼权利实质平等的修复。
从更宏观的层面看,虚假诉讼的治理不能仅依赖事后的刑事追责,更需要事前的资金流监测与事中的程序制衡。武汉这起案件提示了一个容易被忽视的协同路径:保险机构在承保保全责任险时对基础债权真实性的审查,与法院对虚假诉讼的甄别形成互补;而资金监管手段的强化,则让循环转账、关联交易等虚假诉讼常用手法更易被识别。律师在代理此类案件时,既要有穿透银行流水表象的取证能力,也要善于运用保险替代担保等制度工具为客户争取程序主动。虚假诉讼的本质是利用司法程序谋取非法利益,而破解之道,恰恰在于让司法程序中的每一个环节——从保全担保到资金审查——都具备识别和阻遏虚假的能力。
回到那起武汉案件,被告方最终不仅赢得了反诉,还通过保全保险的杠杆作用,在原告转移财产前锁定了关键资产。这个结果或许可以给实务界一个朴素的启示:面对虚假诉讼,最有力的回应不是被动防守,而是用足法律工具箱里的每一件工具,让恶意诉讼者发现,他们试图利用的程序,同样可以成为反制他们的武器。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。