购车借款背后的三角债:一起代位权诉讼的破局与启示
武汉的汽车消费市场近年来持续活跃,贷款购车、民间借贷购车等交易模式不断增多,随之而来的债务纠纷也呈现出链条长、主体多的特点啦。笔者近期关注到湖北某律师事务所代理的一起典型代位权纠纷案件,其中折射出的法律问题,对武汉地区处理购车借款债务的当事人和律师同行均有参考价值。
案件起因并不复杂。债权人张某因民间借贷纠纷对债务人李某享有到期债权一百二十余万元,该债权已由法院生效判决确认。但是李某名下并无可供执行的财产,案件一度陷入僵局。律师在调查中发现,李某曾于两年前向王某出借八十万元用于购车,该笔借款早已到期,王某不仅购置了高档车辆,还有稳定还款能力,但李某始终未通过诉讼或仲裁向王某主张权利。面对这一“债权人着急、债务人怠于追索”的局面,代理律师依据民法典第五百三十五条提起代位权诉讼,以王某为被告、李某为第三人,请求判令王某在八十万元范围内直接向张某履行清偿义务。
庭审中的争议焦点颇具代表性。被告王某抗辩称,其与李某之间的借款存在口头约定,可分期偿还,且李某从未正式催告,债务是否到期存疑;同时主张代位权诉讼应以债务人对次债务人的债权确定为前提,而该债权未经生效裁判确认,法院不应直接审理。代理律师则指出,代位权的成立并不以次债权经裁判确认为要件,只要债权合法、到期且债务人怠于行使权利影响债权人实现,法院即可在代位权诉讼中一并审查。法院最终采纳了代理意见,认定张某的代位权成立,判决王某在八十万元范围内向张某承担清偿责任。该案经二审维持原判,目前已执行到位。
这起案件的看点,不止于债权人成功“绕道”受偿。从法律适用角度观察,它清晰呈现了代位权行使的三个实务要点。其一,债权合法且到期是基础门槛,本案中张某对李某的债权已有生效判决背书,举证难度较低;若债权尚未经裁判确认,债权人则需在代位权诉讼中先行证明基础债权的真实性,证据准备应更为充分。其二,“怠于行使权利”的认定不以债务人明确拒绝为限,李某长期不催告、不起诉,客观上已构成对权利的消极搁置,这正是代位权制度所要矫正的情形。其三,代位权的行使范围以债权人的到期债权为限,本案张某债权一百二十余万元,而次债权仅八十万元,法院据此将清偿范围限定在八十万元,超出部分仍由李某另行承担,这一裁判逻辑体现了对各方利益的平衡。
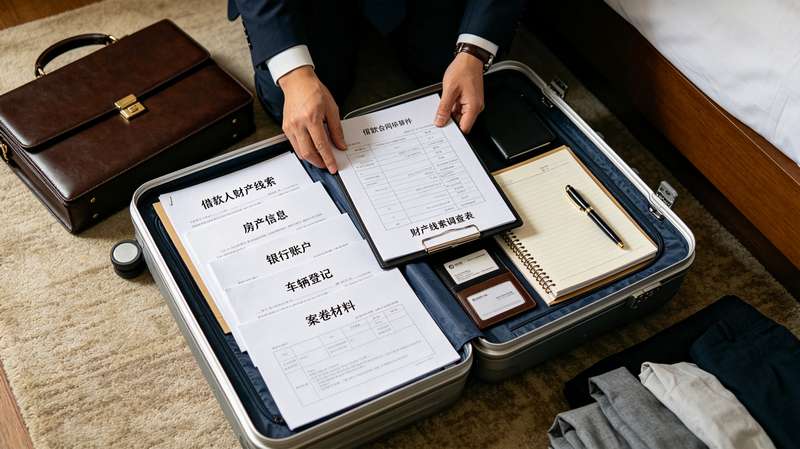
值得武汉地区的企业法务和借贷当事人注意的是,购车借款场景下的代位权纠纷往往伴随证据分散的问题。车辆登记信息、转账记录、微信聊天记录、还款承诺等材料,债权人通常难以直接获取,需借助律师调查令或申请法院调查取证。本案中代理律师正是通过梳理李某与王某之间的银行流水和车辆登记时间节点,才锁定了次债权的存在与数额。对于债务人而言,怠于行使到期债权不仅无法“保住”财产,反而可能因代位权诉讼直接向债权人履行,丧失对次债务人的控制权,这一后果在实务中常被低估。
从更宏观的视角看,代位权制度的价值在于打破债务链条的僵局,让债权人的权利不至于因债务人的消极态度而落空。武汉作为中部地区商事活动密集的城市,购车借款、民间融资等交易频繁,债务链条交叉的情形并不少见。债权人遇到执行困境时,不妨将目光从债务人本身延伸至其对外享有的到期债权,通过代位权诉讼开辟新的受偿路径;律师同行在办理此类案件时,则需在债权合法性、到期性、怠于行使三个要件上做足证据功课,避免因次债权争议导致诉讼周期拉长。法律不保护躺在权利上睡觉的人,但也不会让积极主张权利者无功而返——这或许正是代位权制度在购车借款债务纠纷中最朴素的注脚。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。