校园贷逾期纠纷的武汉解法:从一起百万违约金案看律师实务突破
近年来,校园贷在监管持续收紧后并未彻底退场,而是以“培训贷”“租房贷”“美容贷”等变体潜入高校周边,逾期还款纠纷随之呈现出标的额两极分化、证据结构电子化、被告群体特殊化三大特征。武汉作为高校资源密集城市,相关诉讼量与调解需求常年位居中部前列。在这类案件中,借款人往往因一纸电子合同背上数倍于本金的违约金,而放贷方则面临合规瑕疵导致债权落空的困境。如何在逾期还款纠纷中找准抗辩支点,成为武汉校园贷律师实务的核心命题。
一起由武汉某律所代理的典型案件,恰好揭示了这类纠纷的裁判逻辑。2023年,武汉某高校学生李某通过某平台借款1.2万元用于所谓“职业技能培训”,合同约定月利率1.8%,逾期违约金按未还金额每日千分之五计算。李某还款三期后因培训未兑现承诺停止还款,平台方将其诉至法院,主张本金、利息及违约金合计4.7万余元。被告代理人、武汉某律所债务团队介入后,并未纠缠于“是否该还”的表层争议,而是将火力集中于三点:其一,出借主体是否具备放贷资质,该平台实际运营方为某科技公司,营业执照经营范围不含金融借贷业务;其二,综合资金成本是否突破法定上限,将利息、服务费、违约金合并折算后年化利率远超合同成立时一年期LPR的四倍;其三,格式条款中违约金计算方式是否履行了显著提示义务,电子合同中该条款未作加粗或弹窗确认。法院最终采纳代理人意见,将违约金调整为按LPR四倍计算,并剔除未经提示的服务费项目,判决李某偿还本息合计1.6万余元。该案入选湖北法院2023年度金融审判典型案例,其裁判要旨明确:校园贷纠纷中,出借人经营资质与综合成本穿透审查应成为常规审查路径。
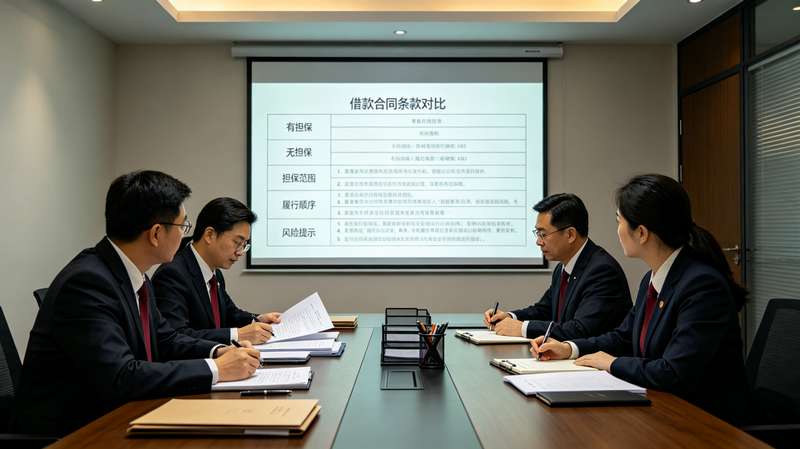
从法律分析层面看,此类案件的实务突破口集中在三个维度。开头说是合同效力的阶梯式审查。民法典第一百五十三条及《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条,为无放贷资质、以营利为目的向社会不特定对象提供借款的合同效力认定提供了依据。武汉地区法院在2024年后的裁判中,对职业放贷人认定的标准趋于细化,律师需调取平台方涉诉记录、放贷频次等证据形成“反复性、经营性”证明链。其次是利率抗辩的精细化计算。逾期还款纠纷中,借款人常因“服务费”“担保费”“加速到期费”等名目忽视真实资金成本,律师应制作综合成本对照表,将各项费用折算为年化利率,与合同成立时LPR四倍红线逐项比对,这一可视化抗辩在武汉基层法院的采纳率较高。再次是电子证据的攻防转换。校园贷合同多为线上签署,借款人常主张“未阅读条款”,律师可从存证平台资质、签署时间戳与设备指纹的匹配度、关键条款展示方式等角度质疑证据完整性,亦可反向利用平台方数据留存缺陷,主张其未尽到格式条款提示说明义务。
行业启示在于,校园贷逾期纠纷的代理思维需要从“减债”升级为“合规穿透”。对借款人一方,律师应主动排查出借主体资质与综合成本,而非被动等待对方举证;对放贷机构而言,武汉地区近两年裁判趋势表明,仅靠合同形式完备已不足以保障债权,放贷资质、费率披露、催收合规三者缺一不可。实务中已有武汉律所将合规审查前置到贷前环节,为本地小贷公司设计校园场景下的合同模板与费率结构,从源头降低逾期纠纷的败诉风险。
校园贷纠纷的复杂性,在于它同时牵动金融监管、消费者权益与青少年保护三重价值。武汉律师在处理逾期还款案件时,既要以数字精度拆解利率结构,也要以法律温度审视合同背后的缔约公平。当一纸判决将违约金从数万元压缩至法定区间,它修复的不只是个案中的失衡,更是对放贷行为边界的再次确认。对于深耕债务领域的法律人而言,这类案件的真正价值,或许不在于胜诉率本身,而在于让每一次逾期纠纷的解决,都成为校园金融生态走向规范的微小刻度。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。