【摘要】借款合同纠纷中
---
借款合同里的违约金条款,签的时候是定心丸,打官司时却常常变成引爆点。尤其在涉及夫妻一方举债的情形下,债权人既要面对违约金被大幅调减的风险,又要在"这笔钱到底算不算夫妻共同债务"上闯过举证难关。近三年法律圈围绕这两个问题的讨论热度不减,而司法实践中真正把两条线索拧在一起的案例并不多见。笔者近期梳理了一起由北京某律所代理、经过两审的民间借贷纠纷,其中的攻防细节颇值得拆解。
案件的基本轮廓并不复杂。出借人张某与借款人李某签订借款合同,约定借款本金八百万元,期限一年,逾期还款按日千分之三支付违约金,同时约定李某配偶王某承担连带责任。李某到期未还,张某委托律所起诉,要求李某偿还本息及违约金,并主张王某承担共同还款责任。一审法院支持了本金和利息,但对违约金部分主动调减,按年利率百分之二十四计算;对王某的责任,则以"王某未在合同上签字、债权人未能证明借款用于夫妻共同生活"为由予以驳回。张某不服上诉,二审维持了违约金调减的结论,但对夫妻共同债务的认定出现了值得注意的说理变化。
先看违约金这一维度。日千分之三换算成年利率超过百分之百,明显超出司法保护的合理区间。民法典第五百八十五条赋予法院在约定违约金过分高于实际损失时予以调减的权力,但"过分高于"如何量化、调减到什么程度,实践中长期存在裁量空间。本案一审直接锚定年利率百分之二十四,这一做法在《民间借贷司法解释》修订后其实已经缺乏直接依据——现行规则以合同成立时一年期贷款市场报价利率的四倍为民间借贷利率保护上限,违约金与利息合并计算后超过该上限的部分,法院通常不予支持。律所代理人在二审中提出的核心观点是:违约金的功能在于补偿而非惩罚,调减应以出借人的实际资金占用损失为基准,而非机械套用固定比例。这一主张虽未改变结果,却促使二审判决在说理中明确"综合考量资金占用成本、当事人过错程度及缔约时的预期利益",为同类案件提供了更精细的裁量框架。
真正让本案具有标本意义的,是夫妻共同债务的界定。一审的驳回理由放在几年前几乎无懈可击,但民法典第一千零六十四条确立的规则已经发生变化:夫妻一方在婚姻关系存续期间以个人名义超出家庭日常生活需要所负的债务,债权人能够证明用于夫妻共同生活、共同生产经营或者基于夫妻双方共同意思表示的,才属于共同债务。关键在于"共同生产经营"的认定。律所调查发现,李某所借款项中有相当部分流入了其与王某共同持股、共同经营的公司账户,且王某在公司担任监事并参与日常管理。二审据此认定,该部分借款属于用于夫妻共同生产经营,王某应承担共同还款责任;其余用于李某个人消费的部分,则维持一审结论。
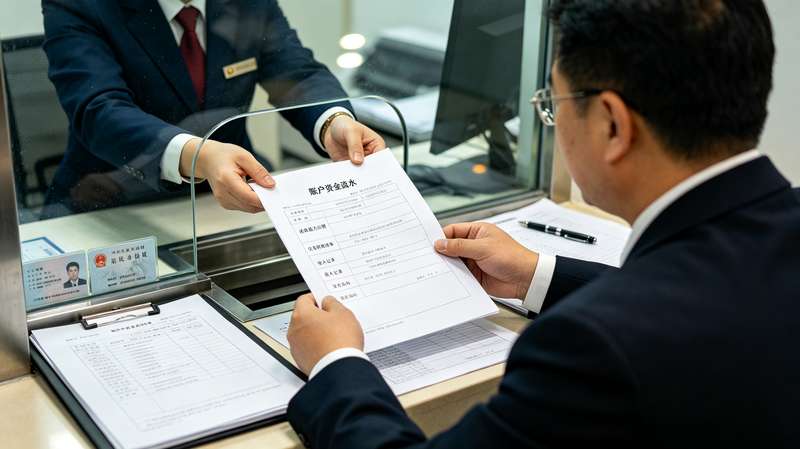
这一"分拆认定"的处理方式值得债权人高度重视。过去不少出借人寄希望于让配偶一揽子签字担保,或者在起诉时笼统主张"婚内借款即共同债务",如今这条路径越走越窄。法院审查的重心已经从"是否婚内"转向"是否共享利益",债权人需要就资金流向、配偶参与经营的事实承担实质举证责任。本案中,律所正是通过调取公司工商档案、银行流水与微信沟通记录,才完成了这条证据链的闭合。
反观债务人一方,违约金调减虽是常见抗辩,但也不能一概寄望于法院主动纠偏。当事人应当在缔约阶段就对违约金标准保持理性预期,诉讼中则需就实际损失积极举证,避免"约定归约定、调减归调减"的侥幸心理。对出借人而言,与其在格式合同里堆砌高额违约金条款,不如在放款环节就把资金用途、配偶知情与共益的证据固定下来——前者在诉讼中大概率被削,后者才是真正决定回款成败的筹码。
回到本案的启示:违约金调整与夫妻债务界定,看似两个独立的法律问题,实则共同指向同一个实务命题——合同文本的约定效力,最终要接受实质公平与证据规则的双重检验。律师的价值,不在于替当事人许下"条款一定有效"的空头承诺,而在于提前识别裁判规则的变化,把功夫下在证据组织和交易结构设计上。对于身处欠款纠纷中的各方而言,理解这一点,或许比赢得某一场官司更为重要。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。