创业借款、高利贷与不良资产处置:从一起武汉借贷纠纷看律师的破局之道
创业企业融资难,民间借贷由此成为不少中小企业的“救命稻草”啦。但当资金成本失控、借贷链条断裂,高利贷阴影便随之而来,而由此形成的不良资产处置,又往往陷入诉讼周期长、执行难度大、债务人抗辩激烈的困局。近三年,围绕“创业借款”“高利贷认定”“不良资产处置”的讨论在司法实务界持续升温,核心争议集中在三点:一是砍头息、服务费、违约金叠加后实际利率如何认定;二是职业放贷人及变相高利贷的效力评价;三是债权转让后受让人能否主张全额本息。这些问题交织在一起,考验的正是律师在事实梳理、证据组织和法律适用上的功底。
武汉某科技公司创始人李某的遭遇颇具代表性。2021年,李某为推进一项智能硬件项目,以个人名义先后向某投资咨询公司借款共计480万元,合同约定月息两分,另需支付“咨询顾问费”若干。放款时,对方直接扣除首期费用,李某实际到账金额明显少于合同本金。项目推进不顺后,李某资金链断裂,出借方将债权转让给一家资产管理公司,后者随即提起诉讼,主张本金480万元及按合同计算的利息、违约金合计逾700万元,并申请查封了李某名下房产及公司股权。一审阶段,李某自行应诉,因未能系统举证实际到账金额与各项费用的关联,法院基本按照合同文本认定了本金和利息,判决结果对其极为不利。
案件转机出现在二审。接受委托的律师团队没有停留在“利率过高”的笼统抗辩上,而是从三个层面重构了案件事实。其一,逐笔比对银行流水与借款合同,证明每笔放款均存在预先扣除费用的情况,依据民法典第六百七十条关于利息不得预先在本金中扣除的规定,主张以实际到账金额认定本金。其二,梳理出借方的收费结构,将“咨询费”“管理费”与利息合并计算,指出其实际年化利率远超合同签订时司法解释规定的上限,对超出部分应不予保护。其三,针对债权转让,审查转让通知的送达情况与转让对价的真实性,就受让人是否善意、能否完整承继原债权提出质疑。最终,二审法院采纳了关于本金认定的核心意见,将借款本金按实际到账金额调整,并对超出法定保护上限的利息部分予以核减,判决金额较一审大幅下降,李某的房产得以解除查封,企业也获得了喘息空间。
这起案件的法律价值,不在于简单的“砍高利贷”,而在于揭示了此类纠纷中律师代理的方法论。高利贷的认定从来不是看合同怎么写,而是看资金实际怎么流。实践中,出借方常通过关联公司收费、砍头息、复利计算等方式拆分收益,单个合同文本往往“看起来合规”。律师要做的,是把银行流水、转账凭证、收费发票、聊天记录串成完整的资金链,用实际年化利率这把尺子去丈量。同时,不良资产处置中的债权转让环节同样值得深挖:转让是否通知债务人、受让人是否具备真实受让意图、转让价格是否明显偏离债权价值,这些细节都可能影响债权主张的成立范围。对于创业企业而言,这提示了一个朴素却常被忽视的道理——借款时保留完整的资金往来证据,远比事后争辩利率高低更有用。
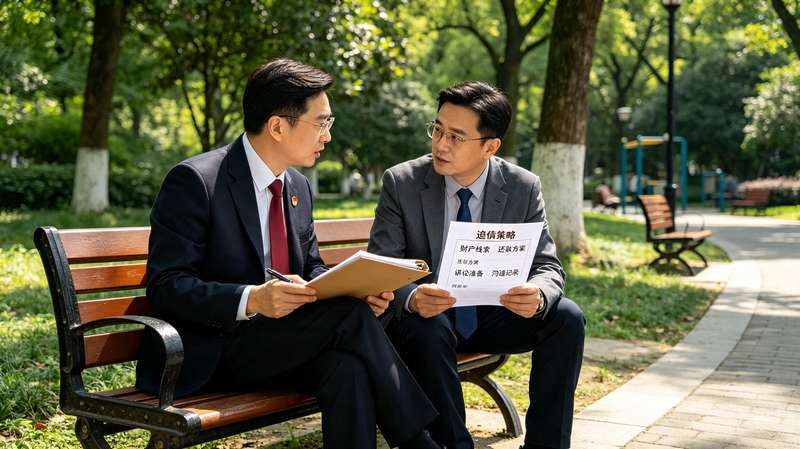
从行业视角看,这类案件的走向也反映出司法对民间借贷的审慎态度。法院在保护合法债权的同时, increasingly注重穿透式审查,防止以“服务费”“咨询费”之名规避利率上限。对不良资产处置机构而言,这意味着收购债权前的尽职调查必须更扎实,不能仅凭合同文本估值;对创业者和企业法务而言,则意味着融资安排中应主动排查隐性成本,把实际综合成本算清楚再签字。律师在这一链条中的角色,既是诉讼中的抗辩者,也是交易前的风险守门人。
创业借款本应是助力创新的金融工具,高利贷却可能让其变成压垮企业的还有一根稻草。不良资产处置不是简单的“追债”,而是在法律框架内重新厘清各方的权利义务边界。武汉这起案件的启示在于:面对复杂的借贷结构,律师的价值不在于情绪化的道德指责,而在于用证据还原资金真相,用法律技术守住公平底线。当每一个环节都经得起穿透式审查,创业者的融资环境才能真正走向健康,债权人的合法权益也才能获得可持续的保护。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。