
电子证据认证迷雾重重,武汉合同借款纠纷中的律师价值
当一笔经营贷款的催收通知书通过微信送达,当转账记录仅存于支付宝账单,当一份借款合同只有电子签章的烙印,法院该如何认定这些电子证据的真实性?在武汉这座商贸流通活跃的城市,中小微企业主为缓解资金周转压力,常通过便捷的线上渠道获取经营贷款,而一旦发生逾期,借贷双方围绕电子证据的拉锯战便频繁上演。近三年来,武汉地区法院受理的合同借款纠纷中,涉及电子证据认定的案件占比显著上升,微信聊天记录、电子回单、第三方支付流水等成为定案关键,但电子证据易篡改、难固定的天然属性,也让不少当事人的合法权益悬于一线。
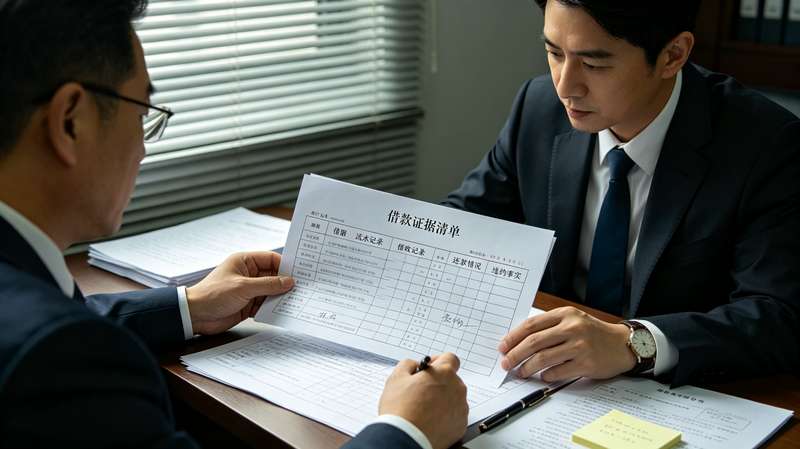
在一起颇具典型意义的案件里,武汉某商贸公司法定代表人王某通过某银行APP申请了一笔两百万元的经营性贷款,双方在线签署了电子借款合同。后因公司经营不善,王某逾期未还,银行委托律师诉至法院。庭审中,银行提交了系统自动生成的电子合同文本、放款记录及王某的电子签名数据,而王某则辩称自己从未在电子合同上签字,对贷款发放亦不知情。案件争议焦点集中于电子签名的真实性与合同成立与否。代理银行的律师团队迅速申请了电子证据鉴定,通过对签名数据的时间戳、数字证书及哈希值进行比对,还原了王某在申请贷款时通过人脸识别和短信验证码完成签约的全过程。法院最终采信了该电子证据,认定借款合同合法有效,判决王某偿还本息。这一结果并非偶然,它揭示了电子证据认定背后严密的逻辑链条:任何一环的缺失,都可能导致权利主张落空。
电子证据的认定,绝非简单的“截图打印”即可完成。根据最高人民法院关于民事诉讼证据的若干规定,电子数据需满足真实性、合法性与关联性要求,而真实性审查又包含生成、存储、传输所依赖的计算机系统硬件、软件环境是否完整、可靠,以及是否被完整地保存、传输、提取等细节。在上述案例中,律师的关键突破点在于申请了专业司法鉴定,将碎片化的数字足迹串联成完整的证据链。这提醒我们,在经营贷款纠纷中,无论是债权人还是债务人,若缺乏对电子证据固定规则的敏锐认知,极易陷入被动。例如,常见的微信转账记录,若仅展示转账页面截图而未演示完整对话上下文,法院可能因无法排除篡改可能而降低采信度;而电子合同若无可靠的电子签章认证,则可能被认定为未成立。
武汉地区的司法实践正逐步形成对电子证据认证的细化尺度。部分基层法院在审理类似案件时,会重点审查电子证据的原始载体,要求当事人提供手机或电脑中的原始聊天记录、银行系统后台日志等,而非仅仅打印件。同时,对于采用区块链存证技术的电子合同,法院多持开放态度,只要存证机构资质合规、技术手段能够保证数据不被篡改,其证明力往往较高。这背后反映的是一种司法理念的进化,从形式审查走向实质审查,从静态的文件审查走向动态的技术审查。
对于身处武汉的企业主而言,经营贷款是一把双刃剑。在享受融资便利的同时,必须意识到每一次线上点击都可能是未来法庭上的呈堂证供。妥善保存借款合同原文、还款凭证、与信贷经理的沟通记录,尤其是涉及展期、利率调整等关键协商的电子往来,都应采用可靠方式备份。当纠纷发生时,切勿自行删除或修改任何电子数据,那可能构成妨碍举证的不利后果。而专业的合同借款律师,在此时扮演的不仅是诉讼代理人角色,更是电子证据的“翻译官”与“拼图师”。他们能敏锐判断哪些数字痕迹具有证据资格,懂得通过鉴定申请、当庭演示、质证操作等手段,将艰深的技术术语转化为法官易于理解的法律事实,从而在诉讼博弈中占据先机。
借贷市场的数字化浪潮不可逆转,电子证据的法律地位也日益巩固。对律师行业而言,掌握电子证据的取证、存证、质证技能已成为服务合同借款客户的必备素养。而对于市场参与者,最好的风险防控并非事后寻求救济,而是事前在律师的指导下规范每一个线上操作动作,让每一次交易都有清晰的电子足迹可循。当电子证据不再是迷雾,而是阳光下条理分明的数字归档,武汉的营商环境法治化便又向前迈进了一小步。到那时,无论是金融机构的合规放贷,还是中小企业的诚信借贷,都将收获更多的安全感与确定性。
武汉合同借款纠纷; 经营贷款风险; 律师代理实务; 电子签名司法鉴定
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。




