
医疗借款、砍头息与律师担保:一场关于职业伦理与金融底线的三重博弈
深夜的急诊室外,家属颤抖着在借款协议上签字,只为凑齐住院押金哟。这种场景在各地医院并不罕见,而围绕“医疗借款”衍生出的金融产品,近年来却频频触碰法律红线。当“砍头息”遇上“律师担保”,原本应当守护公平的职业身份,在利益与生存的夹缝中,暴露出远比高额利息更为复杂的法律风险结构。
2024年,华东地区某中级人民法院审理的一起案件,将这一灰色链条完整地呈现在公众面前。某医疗服务平台与地方律所合作,推出“住院费用垫付计划”,患者家属签署《借款服务协议》,借款金额十万元,但实际到手仅八万五千元,差额被以“服务费”“风险管理费”名义当场扣除,年化利率经折算高达68%。更为特殊的是,协议担保人一栏,赫然出现该律所两名执业律师的个人签名与律所公章。
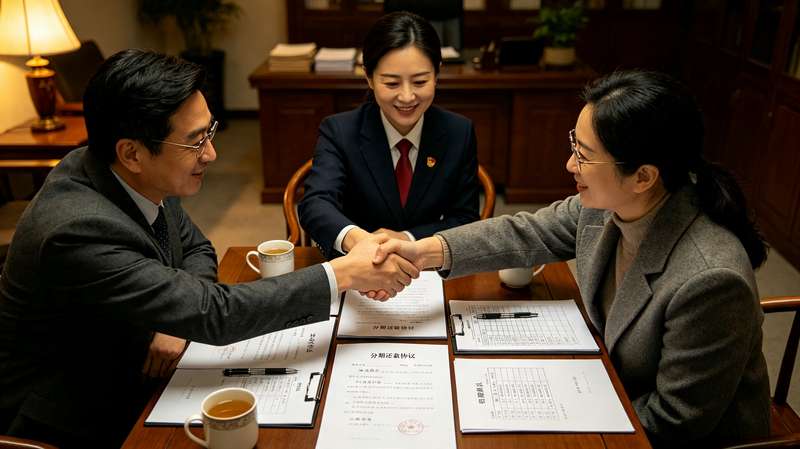
该案最终判决结果颇具代表性:法院认定平台与律所之间构成“名为服务、实为借贷”的关联关系,砍头息部分依法从本金中扣除,利息按LPR四倍重新计算;两名律师因违规提供担保,被属地司法行政机关给予警告并处罚款,律所被责令整改。判决书特别指出,律师作为法律专业人士,对自身行为的法律后果应有高于普通公众的预见能力,其参与担保行为虽不必然导致借贷合同无效,但显著放大了出借方的信用背书效果,加剧了借款方的弱势地位。
这一判决之所以引发行业震动,在于它首次在公开裁判文书中明确区分了律师个人担保与律所执业责任之间的边界。以往实践中,类似担保行为多以“见证”“催收辅助”名义游离于监管之外,律师事务所凭借专业身份为高利贷平台背书,既收取高额服务费,又通过形式合规规避直接责任。但是,司法系统与监管部门正在同步收紧对这一领域的规制。
从法律技术层面审视,“砍头息”条款的认定已无太多悬念。《民法典》第六百七十条明确,借款的利息不得预先在本金中扣除,否则按照实际借款数额返还并计算利息。但实务中真正的难点在于,医疗借款场景下,借款人往往处于急迫、焦虑的生理与心理状态,对合同文本的理解能力显著下降,而“服务费”“加急费”等变相费用名目,在诉讼中常被抗辩为独立的居间服务对价。此时,律师担保的介入,便成为法院穿透形式审查实质关系的关键证据——若担保律师同时参与了合同起草或费用协商,则其“独立第三方”地位荡然无存,整个交易的法律性质将被重新定性。
对于律师行业而言,这一案例带来的警示远超个案范畴。担保行为意味着对债务履行承担连带责任,而律师执业财产与个人家庭财产之间的界限,并不因职业身份而自然隔离。当一笔年化68%的借款违约,担保律师需以个人财产覆盖本息,其面临的不仅是经济损失,更可能因债权人的催收手段而陷入人身安全困境。更深层的职业伦理危机在于,律师参与此类交易,向社会传递出“法律人认可高利贷”的错误信号,这种信用滥用对法治公信力的侵蚀,远非罚款所能修复。
从监管趋势看,2023年金融监管部门与司法部联合下发的《关于进一步规范律师参与金融业务的通知》中,已明确禁止律师为非法放贷机构提供担保、见证或法律意见书。2025年多地律协发布的自查指引,更是将“审核客户业务模式是否涉及高利转贷、变相砍头息”列为执业前置义务。这意味着,律师在承接任何与医疗机构、互联网平台相关的借款类业务前,必须对资金方资质、利率结构、费用名目进行实质性尽职调查,而非仅仅进行文本合规审查。
回到案件本身,二审调解阶段,借款方在律师退赔担保费并调整还款计划后,当庭撤回了对律所的连带索赔主张。这个细节或许最能说明问题——当事人要的往往不是赔偿,而是一个公平对话的机会。医疗场景下的金融困局,本质上是弱势群体在生死压力下的议价权丧失,法律从业者若不能在此刻守住底线,反而利用专业优势助纣为虐,那失去的将不只是个案中的声誉,更是整个社会对法律职业的最后呢信任。
医疗借款的利率上限、砍头息的认定标准,以及律师担保的责任界分,在立法层面已有清晰答案。真正考验行业智慧的,是如何在现实商业压力与职业操守之间建立有效的预防机制。或许,律所内部的合规审查、担保行为的强制报备、以及将高利贷案件纳入执业责任保险除外条款,都是可以探索的方向。但无论如何,当法律人自身成为那根压垮借款人的稻草时,法律便失去了它存在的根本意义。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。




